نویسنده: تحقیقات LBank تحلیلگر: Ludo
سلب مسئولیت: این گزارش بر اساس اطلاعات در دسترس عموم گردآوری و تحلیل شده و صرفاً برای اشتراکگذاری اطلاعات و بحثهای پژوهشی ارائه میشود. این گزارش به منزله مشاوره سرمایهگذاری، توصیه درباره اوراق بهادار، دستور معاملاتی یا هرگونه تضمین بازدهی نیست. عملیات شرکت، ارزشگذاریها، قیمتهای بازار و انتظارات اجماعی مطرحشده در اینجا ممکن است در طول زمان تغییر کنند. خوانندگان باید دادهها را بهصورت مستقل راستیآزمایی کرده و تصمیمات خود را شخصاً اتخاذ کنند.
1. جمعبندی اصلی
ارزیابی کلی: شرکت Lumentum Holdings Inc. یکی از بهرهمندان قدرتمند اتصال نوری هوش مصنوعی است، اما ارزشگذاری آن بیشازحد بالاست و نسبت ریسک به بازده در قیمت پایانی 29 سپتامبر، 973.49 دلار آمریکا، منفی است. متغیر تعیینکننده این است که آیا معماریهای نوری جدید میتوانند فراتر از نرخ راهنمای فعلی، رشد پایدار سود هر سهم رقیقشده را فراهم کنند، در حالی که تبدیل نقدینگی نیز بهبود یابد.
-
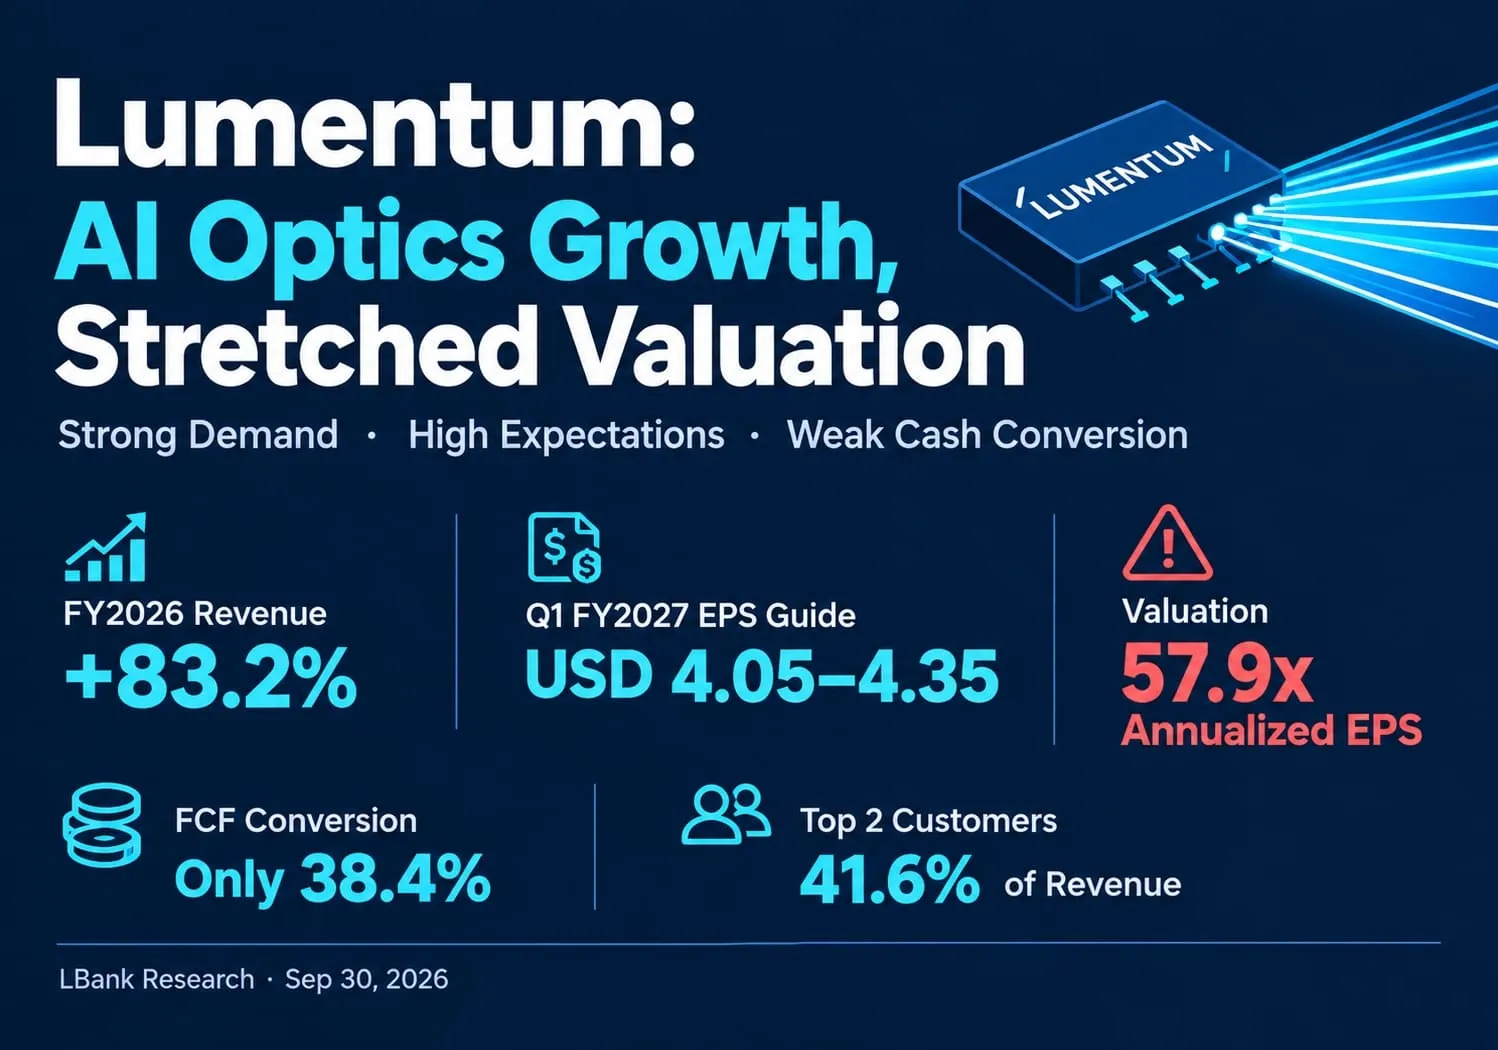
رشد از یک پریمیوم قیمتی پشتیبانی میکند. درآمد سال مالی ۲۰۲۶ برابر با ۳.۰۱۴ میلیارد دلار آمریکا بود که ۸۳.۲٪ افزایش داشت؛ رشد سهماهه چهارم به ۱۰۹.۳٪ رسید. این یک گسترش عملیاتی معنادار است. تفسیر ما این است که سرمایهگذاران باید برای این کسبوکار ارزشی بالاتر از یک تأمینکننده بالغ تجهیزات نوری قائل شوند، در حالی که همچنان چرخههای خرید مشتریان و ظرفیت رقابتی را نیز در نظر بگیرند.
-
مانع سودآوری در کوتاهمدت از قبل بالا است. راهنمایی سهماهه اول سال مالی ۲۰۲۷ شامل درآمد ۱.۲۲۵ تا ۱.۲۷۵ میلیارد دلار آمریکا، حاشیه عملیاتی non-GAAP معادل ۳۹.۵٪ تا ۴۰.۵٪ و سود هر سهم non-GAAP برابر با ۴.۰۵ تا ۴.۳۵ دلار آمریکا است. نقاط میانی بیانگر ۵۰۰ میلیون دلار سود عملیاتی فصلی و ۱۶.۸۰ دلار سود هر سهم سالانهشده هستند. سالانهسازی صرفاً یک مرجع مکانیکی است و بهمنزله راهنمایی کل سال شرکت یا اجماع تحلیلگران نیست.
-
ECOC فرصتهای محصولی فراتر از پایه درآمدی فعلی اضافه میکند. اطلاعیههای ۲۱ سپتامبر شامل یک ماژول DWDM ELSFP با هشت طول موج است که انتظار میرود عرضه اولیه آن در نیمه نخست سال تقویمی ۲۰۲۷ انجام شود، و همچنین یک نمایش VCSEL با طول موج 1060 nm با همکاری Qualcomm و Corning. این موارد از فرضیه فناوری پشتیبانی بیشتری میکنند. ما بدون افشای شواهد مربوط به تأیید صلاحیت، حجم و قیمتگذاری، هیچ درآمد افزایشی برای هیچیک از این نمایشها در نظر نمیگیریم.
-
قیمت سهام مستلزم رشدی فراتر از همین نرخ رشد بالفعل و قدرتمند است. 973.49 USD تقسیم بر EPS تعدیلشده FY2026 به مبلغ 8.67 USD برابر با 112.3 برابر است؛ و تقسیم بر 16.80 USD برابر با 57.9 برابر. با یک ضریب فرضی 45 برابر، حفظ این قیمت مستلزم EPS سالانه 21.63 USD است که 28.8% بالاتر از نرخ جاریِ مبتنی بر راهنماست. این شکاف اصلی در انتظارات است، نه ادعایی مبنی بر اینکه رشد کسبوکار متوقف شده است.
-
تبدیل وجه نقد همچنان محدودیت اصلی بر کیفیت سودآوری است. جریان نقدی عملیاتی سال مالی 2026 به مبلغ 751.4 میلیون دلار، پس از کسر مخارج سرمایهای به مبلغ 451.3 میلیون دلار، به FCF برابر با 300.1 میلیون دلار میرسد، یا 38.4٪ از سود خالص تعدیلشده. اگر نرخ تبدیل از 50٪ فراتر برود و در عین حال سود هر سهم رقیقشده به رشد خود ادامه دهد، دیدگاه منفی ما نسبت به ارزشگذاری را تعدیل خواهیم کرد. رشد سودی که با نیازهای سرمایهایِ بهطور مداوم بزرگتر تأمین مالی میشود، در مقایسه با رشدی که نقدینگی آزاد میکند، شایسته ضریب ارزشگذاری پایینتری است.
سناریوها را بررسی کنید، نه اهداف قیمتی یا اجماع بازار. برای تفکیک اجرا از ارزشگذاری، از یک افق بازقیمتگذاری نمونه و مشترک ۱۲ ماهه استفاده کنید. یک فرض EPS نزولی برابر با 12.96 دلار آمریکا در 35 برابر، 453.60 دلار آمریکا به دست میدهد، یا 53.4٪ منفی نسبت به قیمت مرجع. یک فرض پایه برابر با 16.80 دلار آمریکا در 45 برابر، 756.00 دلار آمریکا به دست میدهد، یا 22.3٪ منفی. یک فرض صعودی برابر با 21.60 دلار آمریکا در 55 برابر، 1,188.00 دلار آمریکا به دست میدهد، یا 22.0٪ مثبت. ورودیهای EPS اول و سوم بهطور مستقل بهعنوان حساسیت انتخاب شدهاند، که بهترتیب 22.9٪ پایینتر و 28.6٪ بالاتر از نرخ اجرای مرجع هستند؛ اینها پیشبینیهای مدیریت نیستند. هیچ احتمالی یا هدفِ وزندهیشده بر اساس احتمال تخصیص داده نمیشود.
این ضرایب بیانگر یک قضاوت درباره پایداری هستند: ۳۵ برابر جایی برای یک چرخه ضعیفتر باقی میگذارد، ۴۵ برابر همچنان صرفِ رشد قابلتوجهی را حفظ میکند، و ۵۵ برابر فرض را بر تداوم کمیابی فناوری میگذارد. اینها ضرایب میانه همتایان نیستند. نرخ بازده موردنیاز یا مدتزمان رشد متفاوت، آنها را تغییر میدهد. در ۴۵ برابر، صرفاً برآورده کردن مبنای فعلی سود سالانهشده همچنان ریسک نزولی بر جا میگذارد؛ در ۵۵ برابر، حتی گسترش قابلتوجه سود نیز بازدهیای متواضعتر از نرخ رشد عملیاتی ایجاد میکند. سناریوی صعودی قابلباور است، اما قیمت آغازین از همین حالا نیز بهشدت به آن متکی است.
یک حساسیت عملیاتیِ قابلبازتولید، تقاضا را به ارزشگذاری پیوند میدهد. فرض کنید واحدهای محموله نوری واجد شرایط 20٪ افزایش یابند و ASP تحققیافته 5٪ کاهش پیدا کند، در حالی که ترکیب ثابت نگه داشته شده است. درآمد به میزان 1.20 × 0.95 − 1 = 14٪ رشد میکند. اعمال این فرض بر نقطه میانی سهماهه اول، درآمد فصلی 1.425 میلیارد دلار آمریکا را به دست میدهد. ثابت نگه داشتن حاشیه عملیاتی non-GAAP در 40٪، درآمد عملیاتی 570 میلیون دلار آمریکا را نتیجه میدهد، در مقایسه با 500 میلیون دلار آمریکا در نقطه شروع. با ثابت فرض کردن مالیات، اقلام غیرعملیاتی و تعداد سهام رقیقشده، مقیاسدهی متناسب EPS برابر با 4.20 دلار آمریکا، EPS فصلی 4.788 دلار آمریکا و سالانهشده 19.152 دلار آمریکا را به دست میدهد. با ضریب 45 برابر، ارزش ضمنی هر سهم 861.84 دلار آمریکا است که همچنان 11.5٪ پایینتر از قیمت مرجع است. اینها فرضیات حساسیت هستند، نه راهنمایی افشاشده درباره محمولهها. آنها نشان میدهند چرا تقاضای مطلوب صنعت بهتنهایی بازده مطلوب سهام را تضمین نمیکند.
اصلیترین ایراد به ارزشگذاری محتاطانه ما این است که سالانهسازی فصلی، کسبوکاری را که هنوز در حال شتابگرفتن است کمتر از واقع نشان میدهد. این ایراد وارد است. به همین دلیل است که سناریوی صعودی بهصراحت سود بالاتری را مجاز میداند. بار اثبات بر عهده رشد تکرارشونده و سودآور در ارسال محمولههاست، نه تعداد نمایشهای محصول. افزایش حاشیه سود میتواند صعود بیشتری نیز اضافه کند، اما مدلی که همزمان فرض کند تداوم رشد سریع تعداد واحدها، قیمتگذاری مطلوب، حاشیه سود بالاتر و نبود رقیقسازی، چندین موفقیت همبسته را در خود نهفته دارد.
2. نمای کلی شرکت، ترکیب کسبوکار، و معیارهای عملیاتی اصلی
لومنتوم یک تأمینکننده فوتونیک است که در جایگاهی میان تولید لیزر در سطح نیمهرسانا و سامانههای شبکه نوری قرار دارد. محصولات این شرکت امکان جابهجایی داده را درون خوشههای هوش مصنوعی، میان مراکز داده، در سراسر شبکههای شهری و راهدور، و از طریق سامانههای زیردریایی فراهم میکنند.
مشتریان شامل ارائهدهندگان خدمات ابری و شبکه، اپراتورهای زیرساخت هوش مصنوعی و تولیدکنندگان تجهیزات شبکه هستند. بیشتر فروشها از طریق سفارشهای خرید انجام میشود نه تعهدات الزامآور بلندمدتِ حجمی، که در زمان کمبود ظرفیت هم امکان رشد سریع را ایجاد میکند و هم هنگام تغییر معماری توسط مشتریان، ریسک قابلتوجهِ لغو یا تغییر ترکیب را به همراه دارد.
سبد Components شامل تراشهها و مجموعههای لیزری، قطعات انتقال دیتاکام و تلکام، و محصولاتی برای پشتیبانی از لینکهای درونمرکزداده، DCI، مسیرهای طولانی و زیردریایی است. برداشت ما این است که این بخش، موتور اقتصادی اصلی شرکت است، زیرا محصولات پرسرعت 200G-per-lane، بهرهبرداری قوی از کارخانه و کمیابی لیزرهای پرتوان، ترکیب فروش و جذب هزینههای ثابت را بهبود میدهند. Components در سال مالی 2026 معادل 66.5% از درآمد را تشکیل داد و 889.3 میلیون دلار از افزایش 1.369 میلیارد دلاری درآمد سالبهسال شرکت را ایجاد کرد.
بخش Systems فرستندهگیرندههای نوری ابری و محصولات OCS را ترکیب میکند. زیرسامانههای خط در گزارش سالانه در بخش Components مربوط به انتقال داده بررسی شدهاند. درآمد فرستندهگیرندههای ابری در سال مالی 2026 بیش از 173% افزایش یافت، زیرا حجم ارسالها بالا رفت، هرچند کاهش میانگین قیمت فروش تا حدی رشد را خنثی کرد. OCS در مرحله اولیه ارسال خود بیش از 90 میلیون دلار آمریکا سهم داشت. این سیستمها به Lumentum امکان میدهند در هر معماری AI محتوای بیشتری ارائه کند، اما در عین حال آن را در معرض قیمتگذاری ماژول، زمانبندیهای تأیید صلاحیت و ریسک افزایش ظرفیت تولید قرار میدهند.
سود عملیاتی جداگانه بر اساس نوع محصول افشا نمیشود، بنابراین ترکیب درآمد نباید بهصورت تفکیک سودِ اندازهگیریشده ارائه شود. شرکت همچنین از طریق لیزرهای فوقسریع، پردازش دقیق مواد و ساطعکنندههای حسگر سهبعدی در کاربردهای صنعتی و فناوری پیشرفته مشارکت دارد. لومنتم دیگر این موارد را بهعنوان یک بخش درآمدیِ قابل گزارشِ جداگانه افشا نمیکند؛ صورتهای مالی بر مبنای «Components» و «Systems» سازماندهی شدهاند. این ساختار گزارشدهی، تحلیل دقیق سودآوری بازار نهایی را محدود میکند، بنابراین نوع محصول، قابلممیزیترین منظر برای ترکیب کسبوکار است.
|
نوع محصول در سال مالی 2026
|
محصولات و مشتریان
|
درآمد
|
رشد سالبهسال
|
سهم از درآمد
|
شاخص کلیدی عملکرد
|
قضاوت پژوهشی
|
|
اجزا
|
تراشهها و مجموعههای لیزری؛ محصولات دیتاکام، مخابرات، DCI، مسیرهای راهدور و زیردریایی که به اپراتورهای ابری و NEMها فروخته میشوند
|
2,005.6 میلیون دلار آمریکا
|
79.7%
|
66.5%
|
محصولات لیزری 78% از رشد دلاری بخش Components را رقم زدند؛ ترکیب لاین 200G از ASP پشتیبانی کرد
|
خندق دفاعی اصلی و کانون حاشیه سود؛ بیشترین مواجهه با کمبود لیزر
|
|
سیستمها
|
فرستنده-گیرندههای ابری، OCS و سامانههای نوری یکپارچه
|
۱٬۰۰۸٫۴ میلیون دلار آمریکا
|
۹۰٫۷٪
|
۳۳٫۵٪
|
فرستنده-گیرندههای ابری بیش از ۱۷۳٪ رشد کردند؛ OCS از ۹۰ میلیون دلار آمریکا فراتر رفت
|
سریعترین گسترش در سطح سامانه، همراه با ریسک بیشتر در قیمتگذاری و افزایش تولید
|
|
مجموع
|
سبد فوتونیک یکپارچه در کاربردهای ابری، هوش مصنوعی، اپراتوری و صنعتی
|
۳٬۰۱۴٫۰ میلیون دلار آمریکا
|
۸۳٫۲٪
|
۱۰۰٫۰٪
|
حاشیه سود ناخالص GAAP سال مالی ۲۰۲۶: ۴۱٫۷٪
|
یک نقطه عطف واقعی در کل سبد، نه جهشِ یک محصول واحد
|
بهترین دارایی، پلتفرم لیزرِ یکپارچه عمودی است: این پلتفرم در ماژولهای پلاگپذیر، OCS، منابع لیزری CPO و استقرارهای آتی NPO یا ELS حضور دارد. نقطه ضعف، شفافیت قراردادی است. پیشبینیهای مشتریان معادل سفارشات قطعیِ ثبتشده نیست و دو مشتری بزرگتر بیش از دوپنجم درآمد را به خود اختصاص میدهند. بهرهبرداری بالا امروز اهرم عملیاتی ایجاد میکند، اما اگر یک معماری اصلی تغییر کند یا مشتریان به تأمین دوگانه روی بیاورند، میتواند بهسرعت معکوس شود.
معیارهای عملیاتی اصلی و تغییرات
این بهروزرسانی ۳۰ سپتامبر، اعلامیههای محصول ECOC در ۲۱ سپتامبر و بستهشدن بازار سهام در ۲۹ سپتامبر را در بر میگیرد. جدیدترین دوره مالی تأییدشده همچنان سهماهه چهارم سال مالی ۲۰۲۶ است که در ۲۷ ژوئن پایان یافت و نتایج آن در ۱۱ اوت منتشر شد. در بررسی اطلاعیههای رسمی، هیچ نتیجه فصلی جدیدتر یا راهنمایی مالی اصلاحشدهای از سوی شرکت شناسایی نشد. این سهم در ۲۹ سپتامبر ۵.۶۶٪ رشد کرد و ۵.۹٪ بالاتر از مرجع ۱۶ سپتامبر قرار دارد که در پوشش پیشین ما استفاده شده بود.
اعلامیه ELSFP اهمیت دارد زیرا یک منبع لیزر خارجیِ قابلاستفاده، برای Lumentum مسیری بهسوی معماریهای CPO و NPO فراهم میکند، حتی با وجود تغییرات در بستهبندی. برداشت ما این است که قابلیت انتقال میان معماریها، وابستگی به یک طراحی ماژول واحد را کاهش میدهد. با این حال، عرضه اولیه در سال ۲۰۲۷ یک نقطه عطف مهندسی است؛ استقرار گسترده همچنان به اخذ تأییدیه و پذیرش اقتصادی از سوی مشتریان نیاز دارد.
ما این درآمد بالقوه را در سهماهه سپتامبر منظور نمیکنیم.
نمایش VCSEL یک مسیر جایگزین برای اتصال نوری کوتاهبُرد اضافه میکند. اهمیت آن در متنوعسازی مواجهه با فناوری است، نه شواهد فوری از سهم بازار. یک تأمینکننده میتواند در چندین معماری مشارکت داشته باشد و در عین حال همچنان در هر یک با فشار قیمتگذاری مواجه شود. هیچیک از بیانیههای ECOC سفارشی تجاریِ کمیسازیشده ارائه نمیکند که افزایش مفروضات سود این گزارش را توجیه کند.
|
معیار یا رویداد
|
آخرین مقدار
|
مقایسه
|
مبنا
|
مفهوم سرمایهگذاری
|
|
درآمد سهماهه چهارم سال مالی 2026
|
1,006.3 میلیون دلار آمریکا
|
109.3٪ سالبهسال؛ 24.5٪ فصلبهفصل
|
درآمد گزارششده بر مبنای GAAP
|
تقاضای گسترده برای اپتیک هوش مصنوعی و بهرهبرداری از ظرفیت بهطور همزمان در حال شتاب گرفتن هستند
|
|
حاشیهها در سهماهه چهارم
|
47.4٪ حاشیه سود ناخالص GAAP؛ 27.8٪ حاشیه سود عملیاتی GAAP
|
افزایش 1,410 واحد پایه و 2,950 واحد پایه سالبهسال
|
GAAP
|
جذب هزینههای کارخانه و ترکیب فروش، توان سودآوری را متحول کردهاند
|
|
حاشیههای تعدیلشده سهماهه چهارم
|
50.4٪ حاشیه سود ناخالص؛ 36.6٪ حاشیه سود عملیاتی
|
افزایش 1,260 واحد پایه و 2,160 واحد پایه سالبهسال
|
غیر GAAP شرکت
|
اقتصاد کوتاهمدت بیش از اپتیک سنتی، به یک پلتفرم نیمهرسانای کمیاب شباهت دارد
|
|
راهنمایی سهماهه اول سال مالی 2027
|
درآمد 1,225 تا 1,275 میلیون دلار آمریکا
|
24.2٪ فصلبهفصل در نقطه میانی
|
چشمانداز شرکت
|
نقطه میانی نشاندهنده نرخ سالانهسازیشده درآمد ۵.۰ میلیارد دلار آمریکا است
|
|
راهنمای سودآوری تعدیلشده سهماهه اول
|
حاشیه عملیاتی ۳۹.۵٪–۴۰.۵٪؛ سود هر سهم ۴.۰۵–۴.۳۵ دلار آمریکا
|
بالاتر از حاشیه عملیاتی و سود هر سهم تعدیلشده سهماهه چهارم
|
چشمانداز غیر-GAAP شرکت
|
مبنای سود را افزایش میدهد، اما در عین حال برای فصلهای بعدی نیز مانع بالایی تعیین میکند
|
|
بسته شدن ۲۹ سپتامبر
|
۹۷۳.۴۹ دلار آمریکا
|
افزایش روزانه ۵.۶۶٪
|
دادههای بازار ثانویه
|
اکنون گسترش ارزشگذاری، نه فقط رشد سود، عامل غالب در حساسیت به ریسک نزولی است
|
زیان خالص GAAP در سهماهه چهارم به مبلغ ۷.۲ میلیارد دلار آمریکا، نشانهای از فروپاشی عملیاتی نیست. این رقم عمدتاً بازتابدهنده یک زیان یکباره و غیرنقدی ۷.۸ میلیارد دلاری ناشی از تسویه بدهی است که در نتیجه تبدیل اوراق قرضه قابلتبدیل به سهام ایجاد شد. هزینه اقتصادی آن همچنان مهم است، زیرا تعداد سهام عادی منتشرشده از ۶۹.۸ میلیون به ۸۸.۶ میلیون افزایش یافت و ۲.۹ میلیون سهم ممتاز NVIDIA نیز به نسبت یکبهیک قابلتبدیل هستند. سود غیر-GAAP توصیف بهتری از عملیات جاری ارائه میدهد، در حالی که ارزشگذاری بهازای هر سهم باید پایه بسیار بزرگتر حقوق صاحبان سهام را در نظر بگیرد.
۳. کیفیت بنیادین
|
آیتم
|
سال مالی ۲۰۲۴
|
سال مالی ۲۰۲۵
|
سهماهه چهارم سال مالی ۲۰۲۶
|
سال مالی ۲۰۲۶
|
قضاوت پژوهشی
|
|
درآمد
|
۱٬۳۵۹٫۲ میلیون دلار آمریکا
|
۱٬۶۴۵٫۰ میلیون دلار آمریکا
|
۱٬۰۰۶٫۳ میلیون دلار آمریکا
|
۳٬۰۱۴٫۰ میلیون دلار آمریکا
|
رشد بهطور استثنایی قوی و در سراسر محصولات مشهود است
|
|
حاشیه سود ناخالص GAAP
|
۱۸٫۵٪
|
۲۸٫۰٪
|
۴۷٫۴٪
|
۴۱٫۷٪
|
نرخ استفاده و ترکیب، جهشی با ظاهر ساختاری ایجاد کردند
|
|
حاشیه سود عملیاتی GAAP
|
منفی ۳۱٫۹٪
|
منفی ۱۰٫۹٪
|
۲۷٫۸٪
|
۱۷٫۴٪
|
اهرم هزینههای ثابت قدرتمند است، اما ماهیتی چرخهای دارد
|
|
EPS غیر-GAAP
|
استفاده نشده
|
۲٫۰۶ دلار آمریکا
|
۳٫۲۳ دلار آمریکا
|
۸٫۶۷ دلار آمریکا
|
بهترین معیار برای روند سودآوری فعلی، اما اقلام معناداری را مستثنی میکند
|
|
جریان نقد عملیاتی
|
۲۴٫۷ میلیون دلار آمریکا
|
۱۲۶٫۳ میلیون دلار آمریکا
|
بهصورت جداگانه افشا نشده
|
۷۵۱٫۴ میلیون دلار آمریکا
|
بهبود قوی، که بخشی از آن توسط سرمایه در گردش جذب شد
|
|
جریان نقد آزاد
|
منفی ۱۰۸٫۳ میلیون دلار آمریکا
|
منفی ۱۰۴٫۷ میلیون دلار آمریکا
|
بهصورت جداگانه افشا نشده
|
۳۰۰٫۱ میلیون دلار آمریکا
|
چرخش مثبت، اما تنها ۱۰٫۰٪ از درآمد را تشکیل میدهد
|
|
مخارج سرمایهای
|
۱۳۳٫۰ میلیون دلار آمریکا
|
۲۳۱٫۰ میلیون دلار آمریکا
|
بهصورت جداگانه افشا نشده
|
۴۵۱٫۳ میلیون دلار آمریکا
|
برای ظرفیتسازی ضروری است، اما ریسک نقدینگی در اوج چرخه را افزایش میدهد
|
|
وجه نقد بهعلاوه سرمایهگذاریهای کوتاهمدت / بدهی
|
نمایش داده نشده
|
۸۷۷٫۱ میلیون دلار آمریکا / ۲٬۵۷۳٫۲ میلیون دلار آمریکا
|
۲٬۷۳۸٫۴ میلیون دلار آمریکا / ۱٬۶۳۷٫۴ میلیون دلار آمریکا
|
۲٬۷۳۸٫۴ میلیون دلار آمریکا / ۱٬۶۳۷٫۴ میلیون دلار آمریکا
|
خالص وجه نقد حسابداری بهبود یافت، اما رقیقسازی ناشی از اوراق قابلتبدیل قابلتوجه بود
|
نکته: FCF برابر است با جریان نقدی عملیاتی منهای خرید املاک، ماشینآلات و تجهیزات. FCF سالهای مالی 2024 و 2025 بر همان مبنا محاسبه شدهاند. ستونهای نقد و بدهی سهماهه چهارم از ترازنامه 27 ژوئن 2026 استفاده میکنند زیرا جزئیات جداگانه جریان نقدی فصلی در این گزارش ارائه نشده بود.
رشد و حاشیهها. کیفیت درآمد قوی است زیرا هر دو دسته محصول شتاب گرفتند، محصولات لیزری بخش عمده رشد Components را رقم زدند، و ارسال ترنسیورهای ابری بهطور چشمگیری افزایش یافت. حاشیه سود ناخالص سال مالی 2026 به میزان 1,370 واحد پایه بهبود یافت. شرکت حدود 54٪ از بهبود دلاری سود ناخالص را به کاهش هزینه تولید بهعنوان درصدی از درآمد، 29٪ را به ترکیب مطلوب، و 17٪ را به کاهش استهلاک داراییهای نامشهود نسبت میدهد. دو عامل نخست عملیاتی هستند؛ عامل سوم به حسابداری مربوط است.
جریان نقدی و سرمایهگذاری. تولید نقدینگی بهطور چشمگیری بهبود یافت، اما مطالبات دریافتنی 270.4 میلیون دلار افزایش یافت و موجودی کالا نیز همزمان با آمادهسازی شرکت برای پاسخگویی به تقاضا، 228.4 میلیون دلار رشد کرد. مخارج سرمایهای تقریباً دو برابر شد و به 451.3 میلیون دلار رسید. اگر رشد سهماهه اول ادامه یابد، این منطقی است، اما هرگونه مکث از سوی مشتریان میتواند همزمان درآمد را کاهش دهد، بر جذب هزینههای کارخانه فشار وارد کند و موجودی کالا را بلااستفاده بگذارد.
ترازنامه و تخصیص سرمایه. مجموع وجه نقد و سرمایهگذاریهای کوتاهمدت در پایان سال حدود 1.10 میلیارد دلار بیشتر از بدهی دفتری بود. با این حال، این بهبود تا حدی از طریق فروش 2.0 میلیارد دلار سهام ممتاز به NVIDIA و انتشار اوراق قرضه قابل تبدیل جدید با سررسید 2032 تأمین مالی شد. تعداد سهام عادی منتشرشده نسبت به سال قبل 26.9% افزایش یافت. این سرمایه، زنجیره تأمین را تقویت کرد و ریسک نقدینگی کوتاهمدت را کاهش داد، اما سهامداران فعلی بهای آن را از طریق رقیقشدن مالکیت و پیچیدهتر شدن ادعای هر سهم پرداخت کردند.
بدهی قابلتبدیل، مقایسههای ارزش بنگاه را پیچیده میکند. در اظهارنامه سالانه، این اوراق بهعنوان بدهی جاری طبقهبندی شدهاند زیرا دارندگان میتوانند آنها را تبدیل کنند، و این اوراق مستلزم تسویه نقدی اصل مبلغ هستند، در حالی که مازاد ارزش تبدیل ممکن است شامل وجه نقد یا سهام باشد. تا تاریخ ۱۴ اوت، درخواستها ۷۵۷.۸ میلیون دلار آمریکا از اصل مبلغ را پوشش میدادند. بنابراین، وجه نقد خالص حسابداری به این معنا نیست که تمام وجه نقد در اختیار شرکت و قابلتصمیمگیری است، و بدهی دفتری کمتر از ارزش اقتصادی اختیار نهفته در این اوراق را نشان میدهد. این گزارش بهجای ارائه یک EV جاری کاملاً تقلیلیافته با ظاهری دقیق، از حساسیتهای سود هر سهم با برچسبگذاری صریح استفاده میکند. تعداد سهام تقلیلیافته در آینده و انتخابهای تأمین مالی همچنان برای نتیجه بااهمیت هستند.
نتیجهگیری بنیادی. کیفیت بنیادی قوی است: رشد، حاشیهها و نقدشوندگی همگی بهبود یافتهاند. مهمترین متغیر این است که آیا ساختار حاشیه در Q1 FY2027 با توسعه برنامههای جدید OCS، 1.6T، CPO، ELS و NPO پایدار میماند یا نه. در ارزشگذاری امروز، ثبات بهتنهایی کافی نیست؛ تداوم روند صعودی مستلزم رشد مداوم حجم است، بدون آنکه افت تاریخی ASP در صنعت اپتیک بر ترکیب محصولات غلبه کند.
4. صنعت و چشمانداز رقابتی
Lumentum در زنجیره ارزش اتصال نوری رقابت میکند؛ از لیزرها و اجزای فوتونیکی گرفته تا فرستنده-گیرندهها و سامانههای سوئیچینگ. خوشههای هوش مصنوعی به پهنای باند بیشتر، توان کمتر بهازای هر بیت و افزایش برد نوری نیاز دارند. مخزن سود بهسوی ظرفیت محدود لیزر، ماژولهای پرسرعت، بستهبندی پیشرفته و سوئیچینگ نوری در حال جابهجایی است. شرکتهای بورسی ترکیبهای متفاوتی را افشا میکنند، بنابراین رشد درآمد و حاشیه سود ناخالص از سهم بازارهای ادعایی قابلاتکاتر هستند.
|
بُعد رقابتی
|
جایگاه Lumentum
|
معیار مقیاس و محدودیت
|
رقبای کلیدی یا جایگزینها
|
پیامد سرمایهگذاری
|
|
تقاضا و مشتریان
|
قرار گرفتن مستقیم در معرض ابرمقیاسگران، ارائهدهندگان زیرساخت هوش مصنوعی و NEMها
|
دو مشتری برتر 41.6% از درآمد سال مالی 2026 را تشکیل دادند؛ هویت آنها افشا نشده است
|
Coherent، Ciena، ابرمقیاسگران دارای یکپارچگی عمودی
|
بردهای سریع در فرایند احراز صلاحیت مقیاس ایجاد میکند، اما تمرکز، پایداری را کاهش میدهد
|
|
فناوری لیزر و قطعات
|
لیزرهای پرتوان، محصولات 200G lane، منابع لیزر CPO، ELS و تعاملات NPO
|
سهم رشد لیزر افشا شده است، اما مخرج کسرِ سهم بازار مشخص نیست
|
Coherent و تأمینکنندگان فوتونیک آسیایی
|
کمیابی و یکپارچگی عمودی از حاشیه سودهای ممتاز حمایت میکنند
|
|
ماژولها و سیستمها
|
فرستنده-گیرندههای ابری و OCS
|
درآمد فرستنده-گیرندههای ابری بیش از 173% رشد کرد؛ OCS از 90 میلیون دلار آمریکا فراتر رفت
|
Coherent، Ciena و گزینههای طراحیشده توسط مشتری
|
میزان محتوا را گسترش میدهد، اما ریسک ASP و اجرا را به همراه دارد
|
|
ظرفیت تولید
|
تولید داخلی لیزر بهعلاوه تولید قراردادی
|
مخارج سرمایهای سال مالی 2026 برابر با 451.3 میلیون دلار آمریکا بود؛ دادههای بازده و ظرفیت بهصورت جداگانه افشا نشدهاند
|
مقیاس Coherent و پلتفرم تولید برونسپاریشده Fabrinet
|
ظرفیت تنها زمانی یک مزیت دفاعی است که تقاضا و بازده بالا بمانند
|
|
زمینه ارزشگذاری
|
پرمیوم کمیابی با پشتوانه رشد قوی سود و اختیارپذیری ECOC
|
۱۱۲.۳ برابر EPS تعدیلشده سال مالی ۲۰۲۶؛ ۵۷.۹ برابر EPS میانه سهماهه اول بهصورت سالانهشده
|
همتایان گستردهتر حوزه اپتیک با سرعت رشد میکنند اما بر اساس ترکیبهای متفاوت محصولات معامله میشوند
|
این سهم به سلطه در دستهبندی نیاز دارد، نه صرفاً حضور در صنعت
|
|
شرکت
|
آخرین دوره قابل مقایسه
|
درآمد یا KPI
|
رشد و حاشیه سود
|
وضعیت عملیاتی و سرمایهگذاری
|
جمعبندی رقابتی
|
|
Lumentum
|
سهماهه چهارم سال مالی ۲۰۲۶، منتهی به ۲۷ ژوئن
|
درآمد ۱,۰۰۶.۳ میلیون دلار
|
۱۰۹.۳٪ نسبت به سال قبل؛ ۵۰.۴٪ حاشیه سود ناخالص non-GAAP
|
افزایش مقیاس OCS، 1.6T، CPO، ELS و NPO؛ مخارج سرمایهای سال مالی ۲۰۲۶: ۴۵۱.۳ میلیون دلار
|
برنده عملیاتی با بهترین ترکیب افشاشده رشد و حاشیه سود
|
|
Coherent
|
سهماهه چهارم سال مالی ۲۰۲۶، منتهی به ۳۰ ژوئن
|
درآمد ۲,۰۴۵.۵ میلیون دلار
|
۳۳.۸٪ نسبت به سال قبل؛ ۴۰.۲٪ حاشیه سود ناخالص non-GAAP
|
پرتفوی گستردهتر فوتونیک و توسعه ظرفیت؛ راهنمایی سهماهه اول ۲.۲ تا ۲.۴ میلیارد دلار
|
برنده از نظر مقیاس و قدرتمندترین رقیب مستقیم راهبردی
|
|
Ciena
|
سهماهه سوم سال مالی ۲۰۲۶، منتهی به ۱ اوت
|
۱٬۶۷۱٫۱ میلیون دلار درآمد
|
۳۷٫۰٪ سالبهسال؛ ۴۶٫۴٪ حاشیه سود ناخالص تعدیلشده
|
پیشرو در سیستمهای شبکه؛ راهنمای درآمد سال مالی ۲۰۲۶ به نقطه میانی ۶٫۴۲ میلیارد دلار افزایش یافت
|
موفق در سیستمهای اپتیکی، اما با مواجهه کمتر مستقیم با کمبود لیزر خالص
|
|
فابرینه
|
سهماهه چهارم سال مالی ۲۰۲۶، منتهی به ۲۶ ژوئن
|
۱٬۳۱۵٫۸ میلیون دلار درآمد
|
۴۴٫۶٪ سالبهسال؛ ۱۲٫۲٪ حاشیه سود ناخالص non-GAAP
|
پلتفرم پیشرفته تولید اپتیکی؛ راهنمای سهماهه اول ۱٫۳۷۵ تا ۱٫۴۲۵ میلیارد دلار
|
برنده از نظر حجم تولید، اما با اقتصاد ساختاریِ کمارزشتر
|
توجه: دورهها و ترکیبهای کسبوکار متفاوت هستند. Lumentum و Coherent قطعات و سیستمها میفروشند، Ciena بیشتر بر سیستمها و خدمات شبکه متمرکز است و Fabrinet ارائهدهنده خدمات تولید برونسپاریشده است. مقایسههای حاشیه سود ناخالص نشاندهنده میزان کسب ارزش هستند، نه سودآوری محصولات کاملاً همسنخ.
لومنتوم برنده عملیاتی کوتاهمدت است، زیرا رشد ۱۰۹.۳٪ و حاشیه سود ناخالص تعدیلشده ۵۰.۴٪ آن از ترکیبهای افشاشده برای همتایان منتخب فراتر میرود. کوهرنت همچنان قویترین رقیب راهبردی باقی میماند، زیرا مقیاس فصلی ۲.۰۵ میلیارد دلار آمریکا، مجموعه گسترده فوتونیک و رشد ۳۴٪ آن میتواند از برنامههای مشتری بیشتری پشتیبانی کند. سیِنا در سیستمهای شبکهسازی نوری در حال پیشتازی است و این موضوع تأیید میکند که تقاضای پهنای باند هوش مصنوعی فراتر از مؤلفههای درونخوشهای گسترش یافته است. فابرینت نیز در حجمها برنده است، اما حاشیه سود ناخالص non-GAAP معادل ۱۲.۲٪ آن نشان میدهد که به ازای هر دلار درآمد، سود ناخالص کمتری جذب میکند. در این شاخص، عقبمانده نسبی است، نه یک بازنده تثبیتشده از نظر سهم بازار یا بازده سهامداران. گردش تولید و کارایی سرمایه نیز اهمیت دارند؛ حاشیه سود ناخالص بهتنهایی نمیتواند بازده سرمایه بهکارگرفتهشده را رتبهبندی کند.
این بخش چندین برنده دارد؛ ارزیابی ما این است که Lumentum همچنان بهطور خالص از گذار صنعت منتفع میشود و عدم تقارن ارزشگذاری مهمترین نگرانی سهام آن است. سهام این شرکت هماکنون بهگونهای قیمتگذاری شده که گویی برتری فعلی آن به سلطهای پایدار در این دسته تبدیل خواهد شد. افزایش بازده لیزر توسط یک رقیب، داخلیسازی طراحی ماژول توسط یک ابرمقیاسگر، یا کاهش ASP در محصولات pluggable میتواند پیش از افت درآمد، ضریب ارزشگذاری Lumentum را کاهش دهد.
5. ریسکهای کلیدی
-
تمرکز بر ابرمقیاسگرها. اگر هر یک از دو مشتری اصلی خریدهای خود را 10% کاهش دهد، یک پلتفرم را به تعویق بیندازد، یا منبع دومی اضافه کند، درآمد ممکن است پیش از جبرانها دهها میلیون دلار کاهش یابد. حجم پایینتر همچنین جذب هزینههای کارخانه را کاهش میدهد و باعث میشود سود عملیاتی سریعتر از درآمد افت کند.
-
فشردگی ارزشگذاری. در 57.9 برابر EPS غیر GAAP سالانهشده بر مبنای میانه سهماهه اول، نتیجهای که صرفاً مطابق راهنما باشد نیز میتواند همچنان باعث کاهش ضریب ارزشگذاری شود. در 45 برابر همان نرخ اجرای 16.80 دلار آمریکا، ارزش به 756.00 دلار آمریکا سقوط میکند. این ریسک به هیچ افتی در سود نیاز ندارد؛ فقط به کاهش تمایل برای سرمایهایکردن رشد دوردست نیاز دارد.
-
ظرفیت و برگشت سرمایه در گردش. مخارج سرمایهای FY2026 برابر با 451.3 میلیون دلار آمریکا بود، موجودی انبار 228.4 میلیون دلار آمریکا افزایش یافت و حسابهای دریافتنی 270.4 میلیون دلار آمریکا رشد کرد. اگر زمانبندی تقاضا دچار لغزش شود، FCF میتواند منفی شود، در حالی که نرخ بهرهبرداری و حاشیهها همزمان کاهش مییابند.
-
گذارهای فناوری و قیمتگذاری. برنامههای 1.6T، CPO، NPO، ELS و OCS ممکن است به تأخیر بیفتند، بازطراحی شوند یا کنار زده شوند. محصولات اپتیکی قدیمی معمولاً با فرسایش ASP مواجه میشوند؛ اگر حجم و ترکیب دیگر کاهش قیمت را جبران نکنند، حاشیه سود ناخالص غیر GAAP میتواند به زیر آستانه نظارتی 48% سقوط کند.
-
رقیقشدن سهام و پیچیدگی اوراق قابلتبدیل. سهام عادی از 69.8 میلیون به 88.6 میلیون افزایش یافت، انویدیا 2.9 میلیون سهم ممتاز قابلتبدیل در اختیار دارد، و اوراق بدهی قابلتبدیل همچنان ارزش حساس به حقوق صاحبان سهام را حفظ میکنند. تبدیلهای بیشتر یا تأمین ظرفیت از محل سرمایه میتواند حتی در حالی که سود بنگاه رشد میکند، سود هر سهم را رقیق کند.
-
کنترلهای تجاری و صادراتی. Lumentum 79.2% از درآمد خود را خارج از ایالات متحده ارسال میکند و تحت محدودیتهای صادراتی، ارسال محموله به هواوی را متوقف کرده است. کنترلهای گستردهتر، تعرفهها، یا محدودیتهای مجوزدهی میتوانند مشتریان یا ورودیها را محدود کنند و هم باعث از دست رفتن درآمد شوند و هم ظرفیت بلااستفاده ایجاد کنند.
6. چکلیست پایش
-
درآمد سهماهه اول سال مالی 2027: حداقل 1.225 میلیارد دلار آمریکا از فرضیه عملیاتی فعلی پشتیبانی میکند؛ کمتر از کف این بازه، هم چشمانداز رشد و هم استدلال مربوط به بهرهبرداری را تضعیف میکند.
-
حاشیه عملیاتی غیر GAAP: 40% یا بهتر، اقتصاد هدفگذاریشده را تأیید میکند؛ کمتر از 37% میتواند نشاندهنده افت در ترکیب، بازده، یا قیمتگذاری باشد.
-
حاشیه سود ناخالص غیر GAAP: ۴۸٪ یا بالاتر از تز حاشیه سود حمایت میکند؛ پایینتر از ۴۸٪ آن را تضعیف میکند. این آستانه را فقط با مبنای غیر GAAP سهماهه چهارم یعنی ۵۰.۴٪ مقایسه کنید، نه با مبنای GAAP یعنی ۴۷.۴٪.
-
درآمد OCS و رشد فرستندهگیرندههای ابری: OCS باید بهطور معناداری بالاتر از مبنای سال مالی ۲۰۲۶ یعنی بیش از ۹۰ میلیون دلار آمریکا افزایش یابد، در حالی که ماژولهای ابری باید بدون افت شدید ASP، رشد قوی در حجم ارسال را حفظ کنند.
-
تمرکز مشتری: کاهش سهم دو مشتری برتر از ۴۱.۶٪ به سمت ۳۵٪، پایداری را بهبود میدهد؛ تمرکز بیشتر، ریسک وابستگی به یک پلتفرم واحد را افزایش میدهد.
-
تبدیل FCF: با عادی شدن سرمایه در گردش، FCF سالانهشده باید به بالای ۵۰٪ از درآمد خالص غیر GAAP برسد؛ ماندگاری نزدیک به ۳۸.۴٪ سال مالی ۲۰۲۶ کیفیت سود را تضعیف میکند.
-
عملکرد همتایان: درآمد سهماهه اول Coherent را با ۲.۲ تا ۲.۴ میلیارد دلار آمریکا، درآمد سهماهه چهارم Ciena را با ۱.۷۰ تا ۱.۸۰ میلیارد دلار آمریکا، و درآمد سهماهه اول Fabrinet را با ۱.۳۷۵ تا ۱.۴۲۵ میلیارد دلار آمریکا مقایسه کنید. فراتر رفتن گسترده از برآوردها، تقاضای بخش را تأیید میکند؛ عقبماندگیهای مختص Lumentum به از دست رفتن سهم یا ضعف در اجرا اشاره دارد.
-
تبدیل محصول و تعداد سهام: در دسترس بودن اولیه ELSFP را در نیمه نخست سال تقویمی 2027، صلاحیتهای پولی بعدی و سهام رقیقشده پیگیری کنید. لغزش بدون فروشهای جبرانی، سناریوی صعودی را تضعیف میکند؛ رشد EPS مبتنی بر ارسال که بالاتر از 5.40 دلار آمریکا در هر فصل باشد، به فرض سود سالانهسازیشده 21.60 دلار آمریکا نزدیک خواهد شد.
7. منابع