Auteur : LBank Research Analyste : Ludo
1. Conclusion principale
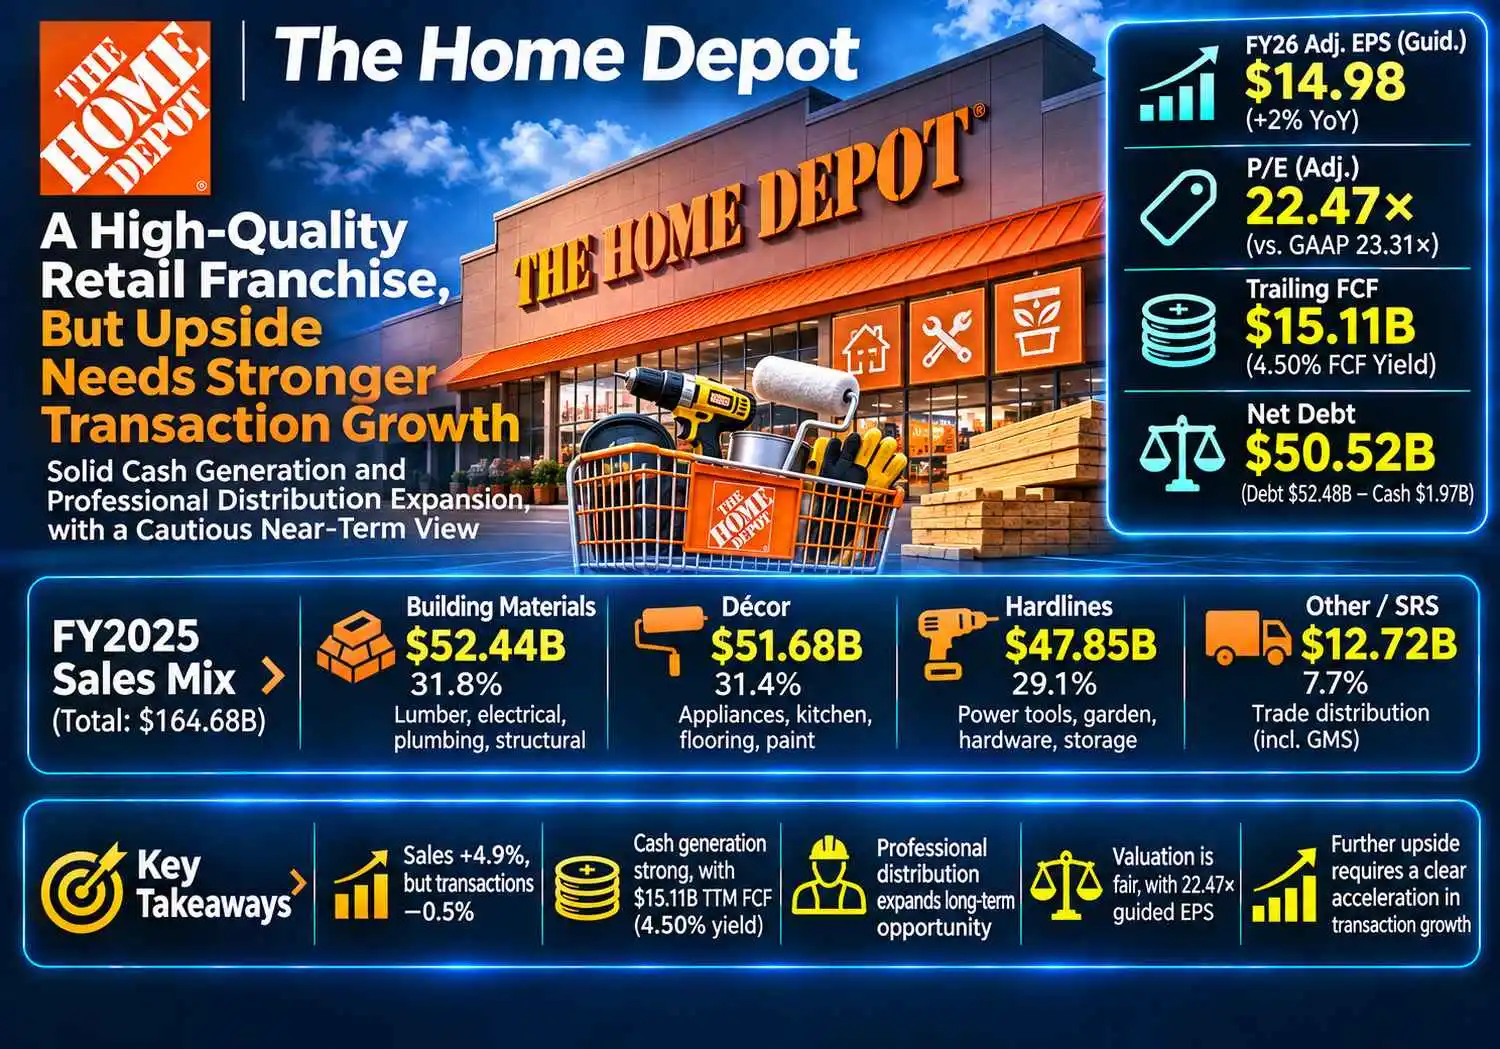
Évaluation générale : The Home Depot, Inc. est une entreprise de grande qualité, valorisée à peu près à sa juste valeur, avec un profil risque-rendement appelant à la prudence à court terme. Une croissance soutenue du nombre de transactions est le facteur le plus important pour transformer l’amélioration des ventes en une hausse durable des bénéfices. Le prix de référence est le cours de clôture de la séance ordinaire du NYSE, soit 336,68 USD le 19 novembre 2026. Ce rapport utilise les libellés des exercices fiscaux de l’entreprise, distingue les résultats publiés des calculs de l’analyste et ne prétend pas fournir une cotation LBank en temps réel vérifiée.
-
La reprise est crédible, mais ne justifie pas encore un multiple de valorisation des bénéfices plus élevé. Les prévisions de croissance du BPA ajusté de la direction pour l’exercice 2026 impliquent un BPA de 14,9838 USD, calculé comme suit : 14,69 USD × 1,02. L’action se négocie donc à 22,47 fois ce montant. Les prévisions selon les normes GAAP impliquent un BPA de 14,44345 USD, soit un multiple de 23,31. Ces multiples reposent sur les prévisions de l’entreprise, et non sur le consensus pour les douze prochains mois. Pour qu’une entreprise mature dont le BPA ajusté progresse d’environ 2 % justifie une valorisation attractive, une accélération visible des volumes est nécessaire.
-
La génération de trésorerie soutient significativement la valorisation. Le flux de trésorerie disponible (FCF) sur neuf mois s’élève à 12,817 milliards USD. En combinant le rapport annuel et les états financiers sur neuf mois de l’exercice en cours et de l’exercice précédent, on obtient un FCF de 15,106 milliards USD sur les douze derniers mois, soit un rendement de 4,50 % rapporté à la capitalisation boursière observée de 335,90 milliards USD. Toutefois, la réduction de 2,336 milliards USD des sorties de trésorerie liées au besoin en fonds de roulement explique environ 93 % de l’augmentation des flux de trésorerie d’exploitation. Considérer cette amélioration comme un taux de croissance reproductible indéfiniment conduirait à surestimer la capacité bénéficiaire de l’entreprise.
-
L’activité des clients progresse plus lentement que ne le laisse penser le chiffre d’affaires global. Les transactions à périmètre comparable restent en baisse de 0,5 %, malgré une croissance des ventes à périmètre comparable de 2,2 %. La hausse publiée du chiffre d’affaires de 4,9 % ne s’explique donc pas uniquement par l’amélioration de la demande dans les points de vente existants. Nous en déduisons qu’il faut distinguer les effets de prix, de mix, des entreprises acquises et des variations de périmètre avant d’extrapoler la croissance consolidée aux bénéfices futurs.
-
La distribution aux professionnels élargit les perspectives de croissance, mais rend l’efficacité du capital plus importante encore. À la fin du dernier trimestre, la dette hors contrats de location opérationnelle s’élevait à 52,483 milliards USD et la trésorerie à 1,968 milliard USD, soit une dette nette de 50,515 milliards USD. Les acquisitions peuvent renforcer les relations avec les entrepreneurs, mais elles entraînent aussi des coûts de financement et des créances supplémentaires ; la thèse d’investissement suppose que cette base d’actifs élargie génère des flux de trésorerie suffisants.
-
Notre analyse de sensibilité de la valorisation indique un potentiel de hausse limité en l’absence d’un cycle de bénéfices plus favorable. Un multiple de 22 fois le BPA ajusté prévisionnel, retenu par l’analyste, donne une valeur de 329,64 USD, soit environ 2,1 % de moins que le cours de référence. Un scénario de reprise avec un BPA de 16,50 USD valorisé à 24 fois donne 396,00 USD, tandis qu’un scénario de tension avec un BPA de 13,50 USD valorisé à 19 fois donne 256,50 USD. Il s’agit de simulations de cours à titre illustratif, et non de prévisions pondérées par leur probabilité ou d’objectifs de cours formels. Elles montrent pourquoi une appréciation positive de l’activité coexiste avec une évaluation prudente de la valorisation.
La question centrale est de savoir si l’action offre une reprise cyclique à bon prix ou si son cours intègre déjà une telle reprise. Notre scénario de référence penche légèrement en faveur de la seconde interprétation : les flux de trésorerie actuels rendent la valorisation défendable, mais le multiple des bénéfices exige un retour de la croissance. Une inflexion positive des transactions accompagnée de marges stables modifierait ce jugement plus nettement qu’un nouveau dépassement des prévisions de chiffre d’affaires porté par les acquisitions.
2. Présentation de l’entreprise, répartition des activités et principaux indicateurs opérationnels
Home Depot achète des produits de rénovation domiciliaire et les vend aux particuliers et aux professionnels par l’intermédiaire de magasins, de canaux numériques et d’activités de distribution spécialisées. La marge brute sur les marchandises couvre les coûts du personnel, des locaux, de la logistique, des technologies et d’autres charges d’exploitation. Les clients paient pour les biens et les services associés ; il s’agit principalement d’une activité de vente et de distribution de produits, plutôt que d’un modèle par abonnement. Les entrepreneurs apprécient également la disponibilité fiable des produits, la livraison sur chantier et les relations commerciales, qui peuvent favoriser les achats récurrents, mais aussi nécessiter l’octroi de crédits et davantage de fonds de roulement.
Le segment principal comprend l’activité de vente au détail et HD Supply. SRS, y compris GMS, figure dans la catégorie « Autres » au titre des segments opérationnels non présentés séparément. Les gammes de produits ci-dessous donnent un aperçu de la composition du chiffre d’affaires et ne constituent pas quatre centres de profit présentés séparément. L’exercice 2025 est le dernier exercice annuel achevé et s’est terminé le 1er février 2026 ; il ne correspond pas à l’année civile 2025. Les acquisitions et les périodes de détention influent sur la composition de son chiffre d’affaires.
|
Activité / gamme de produits
|
Ventes de l’exercice 2025, en milliards de dollars américains
|
Part
|
Dynamique économique et demande
|
|
Matériaux de construction
|
52.439
|
31.8%
|
Bois d’œuvre, produits électriques, de plomberie et de structure ; demande liée aux réparations et aux entrepreneurs.
|
|
Décoration
|
51.679
|
31.4%
|
Électroménager, cuisines, revêtements de sol, peinture et services connexes ; les grands projets discrétionnaires jouent un rôle important.
|
|
Quincaillerie et équipements
|
47.848
|
29.1%
|
Outils électriques, jardinage, quincaillerie et rangement ; petits projets et demande de remplacement.
|
|
Autres / SRS
|
12.717
|
7.7%
|
Distribution spécialisée destinée aux professionnels, y compris GMS ; services en succursale, livraison et comptes professionnels.
|
|
Consolidé
|
164.683
|
100.0%
|
Le segment principal regroupe les trois premières gammes de produits ; le bénéfice par gamme de produits n’est pas publié séparément.
|
Les matériaux de construction sont directement liés aux travaux de réparation et de construction. La décoration est plus sensible à la volonté d’entreprendre des projets financés à crédit ou non essentiels. Les produits de quincaillerie couvrent les petits projets, les outils et la demande saisonnière. SRS élargit les relations avec les professionnels du bâtiment au-delà des achats en magasin. Ces catégories se chevauchent en matière de clientèle : un entrepreneur peut utiliser plusieurs canaux. Additionner les revenus des différents canaux ou attribuer toute la croissance du segment professionnel à SRS reviendrait donc à comptabiliser deux fois le potentiel économique.
Principaux indicateurs opérationnels et leur évolution
|
Indicateur
|
T3 de l’exercice 2025
|
T3 de l’exercice 2026
|
Interprétation
|
|
Chiffre d’affaires net, en milliards de dollars
|
41,352
|
43,398
|
Croissance de 4,9 %, supérieure à celle des ventes comparables.
|
|
Ventes comparables
|
0,2 %
|
2,2 %
|
Amélioration du périmètre comparable sous-jacent.
|
|
Transactions comparables
|
-1,6 %
|
-0,5 %
|
Pas encore de reprise portée par les volumes.
|
|
Panier moyen comparable
|
1,8 %
|
3,0 %
|
Les prix et la composition des ventes restent déterminants.
|
|
BPA dilué selon les GAAP / ajusté, en dollars
|
3,62 / 3,74
|
3,72 / 3,86
|
Le BPA ajusté exclut l’amortissement des actifs incorporels acquis.
|
|
Marge opérationnelle selon les GAAP / ajustée
|
12,9 % / 13,3 %
|
12,6 % / 13,0 %
|
La croissance des bénéfices est inférieure à celle des ventes.
|
|
Stocks, en milliards de dollars
|
26,203
|
27,603
|
Croissance des stocks de 5,3 % ; rotation de 4,4 fois contre 4,5 fois.
|
|
Transition de la direction
|
—
|
2026-11-23
|
Richard McPhail devient directeur général ; Ann-Marie Campbell devient présidente et directrice des opérations ; Jordan Broggi devient directeur financier.
|
Les indicateurs relatifs aux transactions et au panier moyen excluent HD Supply et SRS. Le calcul 0,995 × 1,030 − 1 donne environ 2,49 %, ce qui ne correspond pas exactement à la croissance consolidée des ventes à périmètre comparable de 2,2 % ; le périmètre et les arrondis jouent un rôle. Nous utilisons les indicateurs pour analyser la demande et le chiffre publié des ventes à périmètre comparable comme mesure consolidée. Nous ne cherchons pas à imposer une concordance numérique artificielle.
La transition à la direction prend effet après la date de ce rapport. Il s’agit d’un catalyseur propre à l’entreprise pour l’exécution et l’allocation du capital, plutôt que du signe d’un changement soudain de la demande des clients. Le premier défi économique de la nouvelle équipe dirigeante consiste à transformer le réseau de distribution élargi en une amélioration du service et de la conversion en trésorerie, sans laisser les coûts d’intégration absorber les gains de chiffre d’affaires.
Pour la thèse d’investissement, la distinction entre une activité de réparation solide et une reprise généralisée de la rénovation est importante. Les remplacements peuvent rester nécessaires lorsque les consommateurs reportent des projets plus importants. Cela soutient le niveau minimal des revenus, mais un multiple de bénéfices élevé exige généralement davantage que le simple remplacement d’équipements défaillants par les clients. Les signes de cette amélioration devraient finir par apparaître simultanément dans la fréquentation, la taille des projets et le montant des bénéfices.
3. Qualité fondamentale
Évaluation de la qualité : forte génération de trésorerie et envergure de l’entreprise, croissance organique modérée, marges sous pression et endettement maîtrisable mais significatif. Les derniers états financiers montrent une amélioration des liquidités disponibles, sans accélération équivalente des bénéfices comptables. Cela favorise la flexibilité financière, mais ne suffit pas à établir un nouveau régime de croissance des bénéfices.
|
Indicateur
|
9 mois de l’exercice 2025 / fin de trimestre
|
9 mois de l’exercice 2026 / fin de trimestre
|
|
Chiffre d’affaires net, en milliards de dollars
|
126.485
|
133.024
|
|
Résultat d’exploitation selon les GAAP, en milliards de dollars
|
17.041
|
17.299
|
|
Marge d’exploitation selon les GAAP
|
13.5%
|
13.0%
|
|
Bénéfice net selon les GAAP, en milliards de dollars
|
11.585
|
11.768
|
|
Bénéfice dilué par action selon les GAAP, en dollars
|
11.65
|
11.82
|
|
Flux de trésorerie d’exploitation, en milliards de dollars
|
12.978
|
15.496
|
|
Dépenses d’investissement, en milliards de dollars
|
2.621
|
2.679
|
|
Flux de trésorerie disponible, en milliards de dollars
|
10.357
|
12.817
|
|
Trésorerie, en milliards de dollars
|
1.684
|
1.968
|
|
Dette hors contrats de location, en milliards de dollars
|
56.014
|
52.483
|
Le FCF correspond au flux de trésorerie d’exploitation diminué des dépenses d’investissement ; il exclut les dépenses d’acquisition. La dette regroupe les emprunts à court terme, la part à court terme de la dette à long terme et la dette à long terme, hors dettes locatives liées aux contrats de location simple. Les colonnes du bilan correspondent aux 2 novembre 2025 et 1er novembre 2026 ; les flux couvrent les périodes respectives de neuf mois. Les arrondis peuvent affecter les ratios.
Sur neuf mois, le FCF a progressé d’environ 23,8 %, tandis que le résultat net n’a augmenté que de 1,6 %. La sortie de trésorerie liée au besoin en fonds de roulement est passée de 2,694 milliards USD à 0,358 milliard USD. L’amélioration qui en résulte, soit 2,336 milliards USD, explique l’essentiel de la hausse de 2,518 milliards USD du flux de trésorerie d’exploitation. Une moindre sortie de trésorerie est bénéfique, mais le besoin en fonds de roulement ne peut pas continuer indéfiniment à libérer autant de trésorerie supplémentaire. Les créances clients, les stocks et les paiements aux fournisseurs méritent donc autant d’attention que le bénéfice par action (BPA).
Le calcul sur douze mois glissants est explicite : le flux de trésorerie disponible (FCF) de l’exercice 2025, soit 12,646 milliards de dollars américains, plus le FCF des neuf mois en cours, soit 12,817 milliards de dollars américains, moins le FCF des neuf mois de l’année précédente, soit 10,357 milliards de dollars américains, donne 15,106 milliards de dollars américains. Cette méthode évite d’extrapoler sur douze mois une période de neuf mois favorable sur le plan saisonnier. Dans le cadre d’une analyse de sensibilité volontairement prudente, la déduction d’un montant équivalent à l’amélioration de 2,336 milliards de dollars américains du fonds de roulement ramène cette estimation à 12,770 milliards de dollars américains et le rendement à 3,80 %. Il s’agit d’une analyse de sensibilité de trésorerie, et non d’un chiffre comptable retraité ou d’une prévision du FCF normalisé.
Il existe un autre problème de comparabilité. Le formulaire 10-Q du deuxième trimestre comptabilise 730 millions USD de remboursements de droits de douane reçus, dont 685 millions USD ont réduit le coût des biens vendus. Le bénéfice ajusté par action n’exclut pas automatiquement cet avantage. Il serait inapproprié de considérer l’intégralité du bénéfice ajusté comme récurrent ou de déduire mécaniquement le remboursement des bénéfices futurs sans tenir compte des coûts qu’il compense. Notre valorisation utilise les prévisions publiées, tout en reconnaissant cette limite.
L’allocation du capital améliore la résilience financière. La dette nette à l’ouverture de l’exercice s’élevait à 54,383 milliards USD, sur la base d’une dette de 55,772 milliards USD et d’une trésorerie de 1,389 milliard USD. Le chiffre le plus récent est inférieur de 3,868 milliards USD. Après déduction de 6,968 milliards USD de dividendes et de 1,813 milliard USD de paiements liés aux acquisitions, le flux de trésorerie disponible sur neuf mois laisse un solde de 4,036 milliards USD avant les autres postes d’investissement et de financement. Ce calcul permet de comprendre l’allocation du capital, mais ne constitue pas un rapprochement complet des flux de trésorerie.
Analyse de sensibilité reproductible reliant l’activité à la valorisation
Supposons que l’amélioration de la demande à périmètre comparable soit suffisante pour ajouter 1 % à une base de chiffre d’affaires annuel arrondie à 170 milliards USD : le chiffre d’affaires supplémentaire s’élève à 1,70 milliard USD. Supposons une contribution opérationnelle additionnelle de 20 % après déduction du coût des marchandises et des charges d’exploitation variables : le bénéfice opérationnel supplémentaire s’élève à 340 millions USD. En appliquant le taux d’imposition prévu de 24,6 % et en maintenant les charges d’intérêts inchangées, le bénéfice supplémentaire après impôt atteint 256,36 millions USD. Sur la base de 1,00 milliard d’actions diluées, le bénéfice par action augmente d’environ 0,256 USD.
Si 80 % de ces bénéfices supplémentaires se convertissent en trésorerie après prise en compte des besoins additionnels en fonds de roulement et des dépenses d’investissement, le flux de trésorerie disponible supplémentaire s’élève à 205,09 millions de dollars américains. À un multiple de bénéfices constant de 22 fois, la valeur supplémentaire des fonds propres est d’environ 5,64 dollars américains par action ; le supplément de trésorerie ne représente qu’environ 0,06 % de la valeur actuelle des fonds propres. Tous les pourcentages et toutes les hypothèses opérationnelles de cette analyse de sensibilité sont des hypothèses de l’analyste, à l’exception du taux d’imposition. Ils ne constituent pas des prévisions de l’entreprise. La conclusion est qu’une amélioration modeste des ventes ne peut à elle seule générer un fort potentiel de hausse : le redressement des marges, le maintien des volumes et l’efficacité dans l’utilisation du capital doivent se renforcer mutuellement.
La variable la plus importante est donc la croissance du nombre de transactions à périmètre comparable, avec une rentabilité unitaire stable. La hausse du panier moyen peut accroître le chiffre d’affaires, mais la hausse des coûts des intrants peut en absorber les bénéfices. Des commandes récurrentes de clients, assorties de marges sur coûts variables adéquates, offrent une voie plus fiable pour transformer la demande en bénéfices et en trésorerie.
4. Secteur et paysage concurrentiel
Le secteur concerné englobe la vente au détail de produits d’amélioration de l’habitat, la distribution de produits de réparation et de rénovation, ainsi que les produits de construction destinés aux professionnels. Il est soumis à différents cycles : les réparations urgentes sont moins discrétionnaires, les rénovations importantes dépendent de l’accessibilité financière et de la confiance, tandis que la construction résidentielle neuve dépend des mises en chantier et de l’activité des constructeurs. L’envergure nationale dans la vente au détail et la densité locale de la distribution procurent des avantages différents. Le pouvoir d’achat auprès des fournisseurs n’élimine pas les coûts de livraison des marchandises encombrantes ni ceux liés à l’octroi de crédit aux entrepreneurs.
|
Marché / moteur
|
Position observée
|
Incidence sur la valorisation
|
|
Vente au détail de produits d’amélioration de l’habitat
|
Chiffre d’affaires trimestriel de HD : 43,398 milliards USD, contre 22,756 milliards USD pour LOW
|
L’envergure favorise l’assortiment et les achats ; le chiffre d’affaires d’une entreprise ne constitue pas une part de marché.
|
|
Distribution aux professionnels
|
SRS ; Ferguson ; Builders FirstSource
|
La densité des services et le fonds de roulement déterminent les rendements ; la seule croissance du chiffre d’affaires ne suffit pas.
|
|
Réparation versus construction neuve
|
Ventes comparables de HD : +2,2 % ; chiffre d’affaires de BLDR : -2,2 %
|
Les réparations de logements existants offrent une plus grande résilience que les mises en chantier.
|
|
Exécution des commandes en ligne
|
Ventes en ligne comparables de HD : environ +13 %
|
La commodité peut attirer les commandes ; le coût de livraison détermine la valeur économique.
|
|
Allocation du capital
|
Dette nette de HD : 50,515 milliards USD, hors contrats de location
|
La trésorerie conservée après versement des dividendes doit financer l’intégration et le désendettement.
|
Ce rapport ne présente pas de part de marché précise. Les ventes consolidées comprennent les acquisitions et reflètent des expositions à différentes catégories de produits ; les diviser par une estimation non vérifiée de la taille du marché donnerait une impression trompeuse de précision. La comparaison ci-dessous repose sur les dernières informations publiées par les entreprises. Les périodes diffèrent d’environ un mois, et le résultat d’exploitation, le BPA ajusté et l’EBITDA ajusté ne sont pas des mesures de rentabilité interchangeables.
|
Entreprise
|
Trimestre clos le
|
Ventes, en milliards USD
|
Croissance des ventes sur un an
|
Demande / comparabilité
|
Mesure de rentabilité
|
|
The Home Depot, Inc. (HD)
|
2026-11-01
|
43,398
|
4,9 %
|
Ventes comparables : +2,2 %
|
Marge d’exploitation GAAP : 12,6 % ; marge ajustée : 13,0 %
|
|
Lowe's Companies, Inc. (LOW)
|
2026-10-30
|
22,756
|
9,3 %
|
Ventes comparables : +1,8 % ; les acquisitions influent sur la croissance totale
|
BPA ajusté de 3,10 USD ; comprend un avantage de 0,34 USD lié aux droits de douane
|
|
Ferguson Enterprises Inc. (FERG)
|
2026-09-30
|
9.0
|
9,5 %
|
Croissance organique de 7,0 %
|
Marge d’exploitation de 9,8 % selon les normes GAAP ; 10,7 % en données ajustées
|
|
Builders FirstSource, Inc. (BLDR)
|
2026-09-30
|
3.9
|
-2,2 %
|
Exposition aux mises en chantier ; recul des ventes organiques
|
Marge d’EBITDA ajusté de 8,1 % ; il ne s’agit pas de la marge d’exploitation
|
Gagnants observés : Ferguson pour la croissance organique de la distribution et Home Depot dans la dernière comparaison des ventes au détail à périmètre comparable. La croissance organique plus forte de Ferguson indique que la distribution destinée aux professionnels offre des perspectives au-delà d’une reprise uniforme du marché immobilier. Le résultat de Home Depot à périmètre comparable dépasse celui de Lowe’s, mais le faible écart et la différence de composition de l’offre ne démontrent pas un gain de parts de marché généralisé et durable. La croissance plus rapide du chiffre d’affaires consolidé de Lowe’s est fortement influencée par les acquisitions et ne doit pas être automatiquement interprétée comme une meilleure performance organique.
Perdant observé dans cette comparaison : le cycle actuel des bénéfices de Builders FirstSource, sensible à la construction neuve. La faiblesse de ses ventes et de sa génération de trésorerie indique qu’il est encore prématuré de tabler sur une reprise généralisée du marché immobilier. Il s’agit d’une évaluation de la période d’exploitation présentée, et non d’une affirmation selon laquelle son action est vouée à sous-performer ou son activité à long terme s’est durablement détériorée.
Selon nous, Home Depot bénéficie globalement de l’évolution vers des services plus intégrés destinés aux entrepreneurs. Les magasins, la commande numérique et la distribution spécialisée peuvent réduire le nombre de fournisseurs qu’un client doit coordonner. Cet avantage ne se traduit en gains économiques que si l’offre combinée améliore la fidélisation ou la fréquence des commandes sans entraîner des coûts de service excessifs. L’acquisition d’une entreprise de distribution permet d’obtenir immédiatement du chiffre d’affaires ; générer des rendements supérieurs sur ce chiffre d’affaires prend plus de temps.
La rivalité stratégique avec Lowe's dépasse donc le simple nombre de magasins. Les deux entreprises peuvent accroître leur présence auprès des professionnels par des acquisitions, mais leurs concurrents peuvent réagir en améliorant la disponibilité des produits, les conditions de crédit et la livraison. Une différenciation durable devrait se manifester par la croissance organique et les rendements en trésorerie après intégration, plutôt que par un classement des ventes sur un seul trimestre. Ferguson constitue une référence utile en matière d’exécution, tandis que Builders FirstSource met en évidence les risques d’une forte exposition à un même cycle.
5. Principaux risques
-
Les transactions ne renouent pas avec la croissance. Si les transactions à périmètre comparable restent en baisse pendant deux trimestres supplémentaires, les effets du panier moyen et des acquisitions pourraient continuer à masquer la faiblesse de l’engagement des clients. La baisse des volumes réduit l’absorption des coûts fixes et rend plus difficile la réalisation de la contribution opérationnelle attendue, ce qui pèse sur le bénéfice par action et le multiple de valorisation.
-
Le mix produits et les coûts des intrants annulent l’amélioration des ventes. Si la marge opérationnelle ajustée sur l’ensemble de l’exercice tombe sous les 12,8 % prévus, les revenus supplémentaires pourraient générer trop peu de bénéfices. Un écart défavorable de 50 points de base sur une base illustrative de chiffre d’affaires de 170 milliards de dollars US réduit le bénéfice opérationnel avant impôt de 850 millions de dollars US, soit bien plus que le gain issu de notre analyse de sensibilité à une variation de 1 % de la demande.
-
La conversion en trésorerie s’inverse. Si les stocks augmentent durablement plus vite que les ventes ou si les créances clients progressent sans être encaissées, le besoin en fonds de roulement pourrait de nouveau absorber de la trésorerie. Une inversion réduirait les liquidités disponibles pour rembourser la dette et remettrait en question le rendement apparent de 4,50 % du flux de trésorerie disponible sur les douze derniers mois.
-
L’intégration des acquisitions absorbe le rendement attendu. Si le chevauchement des agences, les perturbations pour les clients ou les coûts de service annulent les gains liés aux ventes croisées, la plateforme Pro élargie accroîtra les capitaux investis sans générer de bénéfice additionnel suffisant. Un désendettement plus lent exposerait davantage les actionnaires aux risques de refinancement et à la faiblesse conjoncturelle.
-
Les bénéfices ajustés publiés se révèlent être un indicateur trop optimiste des bénéfices récurrents. Si les avantages liés aux remboursements disparaissent avant que les pressions compensatoires sur les coûts ne s’atténuent, le BPA ajusté peut reculer en glissement annuel malgré une croissance à périmètre comparable. Un recours répété aux ajustements ou à des avantages inhabituels pourrait entraîner une contraction du multiple de valorisation.
-
La transition de la direction fragilise l’exécution. Si la transition du 23 novembre entraîne des incohérences dans les priorités relatives aux stocks, aux effectifs ou aux investissements, le service client et les progrès de l’intégration pourraient en pâtir. Les répercussions financières seraient une baisse de la productivité commerciale, une hausse des dépenses et une génération de trésorerie plus lente.
-
Le multiple de valorisation des bénéfices se contracte. Si les investisseurs exigent un rendement en trésorerie plus élevé ou repoussent leurs attentes quant à la reprise du marché immobilier, même des prévisions stables de l’entreprise pourraient ne pas protéger le cours de l’action. Notre valorisation en scénario de crise illustre cette sensibilité ; elle ne constitue pas une affirmation que ce scénario se produira.
6. Liste de contrôle du suivi
-
Transactions à périmètre comparable : un niveau supérieur à 0 % pendant deux trimestres consécutifs renforcerait la thèse d’une reprise ; des résultats durablement négatifs maintiendraient notre position prudente.
-
Ventes à périmètre comparable : une croissance soutenue supérieure à 2 %, accompagnée d’une progression du nombre de transactions, serait plus convaincante qu’une croissance portée par le panier moyen. Il s’agit de seuils d’analyse, et non d’objectifs fixés par la direction.
-
Marge opérationnelle ajustée : l’atteinte de la prévision de 12,8 % pour l’exercice 2026 soutient la juste valeur ; un résultat inférieur ou des perspectives ultérieures moins favorables réduiraient la confiance dans le levier opérationnel.
-
Trésorerie et stocks : surveiller la croissance des stocks par rapport aux ventes et au niveau de référence de 4,4 rotations des stocks. Une dégradation continue de la rotation affaiblirait la thèse relative à la génération de trésorerie, même si le bénéfice par action s’améliore.
-
Dette nette : une réduction sous les 50,515 milliards de dollars, hors contrats de location, sans sacrifier les investissements productifs, renforcerait la qualité de l’allocation du capital ; de nouveaux emprunts sans amélioration de la croissance organique l’affaibliraient.
-
Génération récurrente de trésorerie : comparer les flux de trésorerie disponibles cumulés sur les douze derniers mois aux 15,106 milliards de dollars publiés et examiner les effets du besoin en fonds de roulement et des remboursements. La régularité compte davantage que l’extrapolation du dernier taux de croissance.
-
Direction et mise en œuvre de la stratégie Pro : La succession confirmée du 23 novembre 2026 constitue le prochain catalyseur à date connue. Les résultats ultérieurs devraient démontrer les progrès de l’intégration et l’amélioration de la demande organique. Aucune date de publication des résultats futurs non confirmée n’est présumée.
-
Discipline en matière de valorisation : réévaluer si le cours de l’action dépasse nettement 22,47 fois le BPA ajusté prévu, sans données plus solides sur les bénéfices, ou si la même source de trésorerie devient accessible à un rendement sensiblement supérieur. Ce seuil constitue un cadre pour la mise à jour de l’analyse, et non une consigne de négociation individuelle.
L’évaluation de référence deviendrait plus positive si les transactions progressaient et les marges restaient stables, tandis que la dette nette continuait de diminuer. Une hausse du seul taux de croissance global du chiffre d’affaires ne satisferait pas à ce critère.
7. Sources
Toutes les sources ont été vérifiées le 20 novembre 2026. Les données financières s’arrêtent aux dernières publications de l’entreprise consultées ; le cours de référence de l’action est celui de la clôture de la séance ordinaire du 19 novembre. Aucun consensus de courtiers, aucune recommandation ni aucun objectif de cours consensuel ne sont utilisés. Tous les multiples de scénario et toutes les hypothèses de marges incrémentales et de conversion en trésorerie sont ceux de LBank Research.
-
-
-
-
Rapport annuel 2025 (https://ir.homedepot.com/~/media/Files/H/HomeDepot-IR/2026/thd-annualreport-2025.pdf) — Exercice 2025 clos le 2026-02-01 ; états financiers historiques et répartition des activités.
-
-
-
-
-
-
-
-
Trading de contrats à terme HDUSDT | LBank (https://www.lbank.com/futures/hdusdt) — Ouvert le 2026-11-20 ; contrat perpétuel HDUSDT, étiquette « Actions », carnet d’ordres et champs de transaction visibles ; champs de prix vides.
-


 Transférer