作者: LBank 研究院 分析師: Ludo
免責聲明:本報告根據公開可得資訊編製及分析,僅供資訊分享與研究討論之用。不構成投資建議、證券推薦、交易指示或任何報酬保證。本文所討論的公司營運、估值、市場價格及市場共識預期可能隨時間而變化。讀者應自行驗證資料並做出自身決策。
1. 核心結論
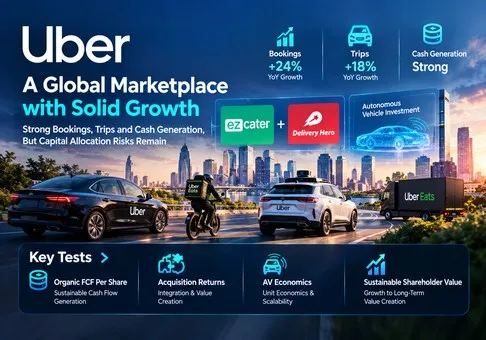
整體判斷:Uber Technologies, Inc. 是一家強勁的平台營運商,且從獨立現金創造能力的角度來看,其股票似乎被適度低估;我們對其風險報酬的看法偏正面,而資本配置則是決定性變數。 10 月 6 日與 ezCater 達成的協議,使其成為檢驗營運成功是否能轉化為股東價值的及時案例。即使已報告的自由現金流仍然穩健,收購及自動駕駛車輛相關承諾也可能消耗表面上的估值折價。
-
該營運事業已獲得正面的品質評估。 第二季預訂額成長 24%、行程成長 18%,顯示需求正在擴大,而非僅依賴價格。其投資意涵在於,現有網路即使不仰賴機器人計程車業務成功,也應具備持續經營價值。
-
現金流估值提供了有用的緩衝,但有一項重要但書。 截至 10 月 7 日正常交易時段收盤,股價為 68.45 美元;次級市場資料顯示股權市值為 1,398.1 億美元。相對於管理層所述的過去十二個月自由現金流 101 億美元,經計算為 13.84 倍及 7.22% 的收益率。這支持其估值,但自由現金流不包括收購對價,且未扣除稀釋成本。
-
ezCater 在策略上具一致性,但其收購回報尚未獲得證實。 23 億美元除以超過 25 億美元的過去 12 個月(TTM)預訂額,低於預訂額的 0.92 倍。預訂額是客戶支出,而非營收或獲利,因此此比率無法證明該資產價格低廉。該報告在未披露獲利基礎的情況下,未賦予任何量化的協同效益價值。
-
Delivery Hero 帶來了更大的資本配置門檻。 已公布的 137 億美元股權價值,經先前持股收購調整後,相當於 Uber 過去 12 個月自由現金流(FCF)的 1.36 倍。這是規模比較,而非交易完成時的資金預測。股東需要證據證明,所收購的獲利及整合節省足以補償融資成本與執行風險。
-
自動駕駛車(AV)的部署具可信度,但 AV 為股東帶來的回報仍不確定。 管理層計劃在數年內投入超過 100 億美元的資本承諾。股權投資、基礎設施支出與車輛承購之間的差異至關重要:各自承擔不同的現金流時間安排與風險。良好的分銷地位理應具備選擇權價值;未披露的自動駕駛車輛單位經濟效益不足以支持大幅溢價。
我們的估值敏感度分析刻意保持透明。在維持目前股數基礎不變的情況下,對每年 101 億美元的自由現金流(FCF)套用示意性的 15–18 倍倍數,可得 1,515 億至 1,818 億美元的股權價值;以報價及市值所隱含的 20.425 億股計算,相當於每股約 74.17–89.01 美元。這些是分析師選定的敏感度假設,並非市場共識或目標價。若正常化 FCF 下滑 20% 至 80.8 億美元,且投資人僅願意支付 12 倍,股權價值將降至 969.6 億美元,即每股約 47.47 美元。儘管起始殖利率具吸引力,下行風險仍相當顯著。這些獨立敏感度分析未納入任何併購融資、收購取得的盈餘或 AV 回報。
2. 公司概覽、業務組合與核心營運指標
Uber 透過連結消費者、駕駛、外送員與商家的網絡進行變現。其經濟模式取決於讓交易便利到足以成為習慣,同時為合作夥伴保留足夠收益以維持服務供應。乘車媒合、外送佣金、商家服務及相關變現方式,創造了從同一消費者關係中獲取價值的多種途徑。貨運服務面向不同的物流客戶,並具有不同的會計與競爭動態。
對投資者而言,關鍵區別在於交易價值與已確認營收之間的差異。某項安排採總額或淨額入帳方式的改變,可能會改變所報告的營收,卻不一定伴隨消費者活動的相應變化。因此,預訂額、交易頻率及每單位活動的利潤值得一併關注。若將營收除以預訂額視為通用佣金率,將會混淆不同業務及其會計處理方式。
業務結構
|
業務
|
第二季營收,百萬美元
|
第二季預訂額,百萬美元
|
第二季分部營業利益,百萬美元
|
經濟角色
|
|
行動出行
|
7,363
|
28,988
|
2,215
|
乘車媒合;主要利潤引擎
|
|
外送
|
5,245
|
27,463
|
1,055
|
餐點、雜貨及零售;提升使用頻率與商家變現
|
|
貨運
|
1,583
|
1,571
|
-24
|
貨運經紀;總額會計處理使抽成率比較失去意義
|
|
公司一般及行政費用/平台研發
|
—
|
—
|
-1,103
|
自分部利潤中扣除的共同管理費用
|
分部營業利益為管理層指標,並非合併 GAAP 營業利益。各分部金額與共同管理費用合計為 21.43 億美元,與非 GAAP 營業利益一致。由於定義及總額認列方式不同,貨運營收可能高於預訂額;該比率並非具意義的市集抽成率。
核心營運指標及變動
|
營運指標
|
2025 年第二季
|
2026 年第二季/最新事件
|
解讀
|
|
MAPC,百萬
|
180
|
208
|
消費者觸及範圍
|
|
行程,百萬
|
3,268
|
3,867
|
需求量
|
|
總預訂額,百萬美元
|
46,756
|
58,022
|
基礎活動
|
|
ezCater 協議
|
—
|
10 月 6 日;23 億美元現金
|
尚待公布;未納入第二季
|
|
第三季指引/財報日期
|
—
|
預訂總額為582.5億至602.5億美元;11月4日
|
管理層指引;非市場共識
|
主要的商業機會是在無須反覆付費重新獲取同一客戶的情況下,提高互動參與度。企業餐飲服務帶來採購關係、排程訂單及與個人餐點外送不同的服務要求。Uber有可能將這些關係串聯至其既有的消費者與企業通路,但大型訂單也需要協調備餐、運輸及可靠的配送時段。較高的訂單價值並不必然代表較高的投入資本報酬率。
9 月的 Costco 擴展使 Uber Eats 服務涵蓋 47 個州、近 600 個據點,而此前僅覆蓋 17 個州。我們推測,更廣泛的選擇可降低消費者在購買雜貨時切換應用程式的需求。會員折扣可能有助於推動採用,但也會產生獲客成本;適當的檢驗標準是在促銷到期後,訂單是否得以留存以及貢獻利潤表現。
ezCater 公布的平均訂單價值超過 400 美元,其網絡涵蓋逾 140,000 家餐廳。該交易預計將在未來數月內完成,但須取得批准並符合慣例條件。其已公布的非 GAAP 營運獲利能力支持該策略的合理性,但收購公告中並未披露利潤金額或營收數字。因此,我們避免推算收購本益比、營收倍數或精確的每股盈餘增益。
管理層對第三季訂單額的指引是近期最具相關性的衡量標準。10 月宣布的新收購案無法解釋第三季的有機交易成長,而之後合併集團的整體成長數字,需要提供收購業務與既有業務之間的銜接說明。11 月的財報發布應分別依據既有需求、利潤轉化及資金籌措計畫進行評估。
3. 基本面品質
|
財務指標
|
2025 年第二季
|
2026 年第二季
|
評估
|
|
營收,百萬美元
|
12,651
|
14,191
|
經計算為成長 12.2%
|
|
GAAP 營業利益,百萬美元
|
1,450
|
1,890
|
經計算最新營收利潤率為 13.32%
|
|
GAAP 淨利/稀釋後每股盈餘
|
13.55 億美元/0.63 美元
|
23.94 億美元/1.17 美元
|
投資估值變動扭曲經常性盈餘
|
|
非 GAAP 每股盈餘
|
0.60 美元
|
0.81 美元
|
成長 35%
|
|
營運現金流,百萬美元
|
2,564
|
2,862
|
現金盈餘依然可觀
|
|
資本支出,百萬美元
|
89
|
70
|
計算方式為營運現金流減去自由現金流
|
|
自由現金流,百萬美元
|
2,475
|
2,792
|
經計算為成長 12.8%
|
|
現金加短期投資,百萬美元
|
截至2025年12月31日為7,633
|
截至2026年6月30日為5,391
|
不包括受限制餘額
|
|
債務帳面價值,百萬美元
|
截至2025年12月31日為10,521
|
截至2026年6月30日為12,723
|
包括流動及非流動債務
|
歷史比較以配對季度呈現營運業績,並將資產負債表日期另行標示。自由現金流(FCF)等於營運現金流減去不動產及設備購置額。所有計算比率均採用已披露金額;四捨五入後的標題成長率可能略有差異。GAAP 與非 GAAP 數字回答的是不同問題,不能互相替代。
成長品質強勁;現金轉換良好;資產負債表尚可應付,但面臨日益增加的需求;資本配置則是投資論點可見度中的弱點。 當增量需求能支持使用率、合作夥伴供給及持續互動時,市集規模便能創造價值。若每增加一趟行程都需要相應增加激勵措施或客戶支援成本,經濟效益可能會消失。
可重現的業務至價值傳導鏈
從第二季的 38.67 億次行程及 580.22 億美元預訂額開始。計算得出的每次行程平均值為 15.004 美元。僅為進行敏感度分析,假設行程次數增加 10%,且每次行程的平均預訂額維持不變。增量季度預訂額將為 58.022 億美元。若將合併已確認收入與預訂額的比率維持在 14.191 / 58.022 = 24.458%,增量收入將為 14.191 億美元。
假設這些額外預訂額帶來的增量自由現金流為預訂額的 3–5%,這一刻意保守的區間低於或接近第二季計算得出的合併自由現金流/預訂額比率 4.812%。季度增量自由現金流將為 1.741–2.901 億美元;以四個季度計算的年化運行率為 6.963–11.604 億美元。按固定的示意性 15 倍自由現金流倍數計算,這可支持額外 104.4–174.1 億美元的股權價值,約為目前市值的 7.5–12.4%。這是分析敏感度測試,而非預測:其假設業務組合、會計處理、營運資金、股數及資本需求保持穩定,且未計入收購成本。
這條推論鏈指出了應監測的事項。只有在貨幣化水準維持足夠,且增量現金利潤率能在競爭中得以維持時,更多交易才會創造價值。在維持競爭地位所需資本支出後的每股有機自由現金流,是最重要的單一變數。收購帶來的成長不應取代這項衡量標準。
可供股東使用的現金
上半年營運現金流為52.13億美元,資本支出為1.35億美元,產生50.78億美元自由現金流。上半年以股份為基礎的薪酬為10.23億美元。若以示意方式扣除以股份為基礎的薪酬,則為40.55億美元,較報告的自由現金流低約20%;這是對經濟稀釋的敏感度分析,而非公司定義的現金流量指標。應一併檢視股票回購與股份發行,而非將回購支出視為創造每股價值的證明。
6月不受限制的流動性為53.91億美元,相對於127.23億美元的債務帳面價值。受限制的保險資產不能直接重新配置用於資助收購。較低的已報告資本支出負擔使目前的營運模式具吸引力,但投資與收購付款位於現金流量表的其他部分。若轉向提供車輛融資或支持自動駕駛基礎設施,該結構可能改變,且未必會立即反映為市集業務營運利潤率走弱。
作為一項獨立的資金敏感度分析,為 ezCater 提供的 23 億美元資金約占過去十二個月自由現金流(TTM FCF)的 22.8%。此比率衡量的是可負擔性,而非回報。若假設一筆 100 億美元的資金需求附帶 5–7% 的年度現金利息成本,則稅前將耗用 5 億至 7 億美元,約占目前 TTM FCF 基礎的 5.0–6.9%。融資金額與利率均非預測。被收購業務的營運現金流可能抵銷此負擔;將其納入計算需要有文件佐證的合併融資與盈利銜接分析。
Delivery Hero 的對價、先前購買的持股以及多年期 AV 承諾,不應被不加區分地合併為一筆即將到期的現金帳單。它們的範圍、時點及可能的重疊情況各不相同。不過,它們同時存在意味著,管理層的資本配置決策如今與既有市集業務的成長同等重要。
4. 產業與競爭格局
相關產業為本地交易媒合與履約。需求受家庭負擔能力、商家經濟效益、外送員供給及當地法規限制。數位媒合可提升這些資源的生產力,但技術無法消除實體配送成本。價值鏈涵蓋需求獲取、支付、派單、履約,以及日益重要的自動化技術與車隊融資。
網路效應具有在地性:龐大的全球用戶基礎並不保證在特定社區能快速接單。最強的經濟機制,是市場雙邊具備足夠密度,以在分攤固定成本的同時改善服務品質。這正是為何地理擴張與產品廣度必須透過單位經濟效益,而非國家數量來評估。
|
競爭領域
|
經驗證的規模/證據
|
競爭機制
|
估值影響
|
|
移動服務分銷
|
Uber Mobility 預訂額為 289.88 億美元;Lyft 為 55 億美元
|
本地密度、供應可得性與企業需求
|
廣泛分銷可透過自動駕駛車輛供應維持關聯性
|
|
外送市集
|
Uber Delivery 預訂額為 274.63 億美元;DoorDash GOV 為 330.78 億美元
|
選擇、多元會員服務、廣告與履約可靠性
|
規模並不能證明利潤率相當
|
|
東南亞
|
Grab 即時服務 GMV 為 65 億美元
|
區域生態系統與本地執行能力
|
收購取得的版圖不可視為毫無競爭的成長
|
|
自動駕駛供應
|
Wayve 在倫敦推出有監督服務;Apollo Go 在杜拜推出無人駕駛服務
|
技術所有者與分銷商協商經濟利益分配
|
合作夥伴數量無法證明可持續的抽成率
|
|
職場餐飲
|
ezCater 過去十二個月的預訂額超過 25 億美元
|
企業採購、定期餐飲與服務可靠性
|
收購回報必須超過資金與整合成本
|
這些數據無法推導出統一的全球市占率百分比。Uber 總預訂額包括移動出行、外送及貨運;競爭對手的定義與地理覆蓋範圍各不相同。該表呈現可觀察的規模與機制,而非可直接比較的市占率排名。
目標公司的三家競爭對手
|
公司/範圍,2026 年第二季
|
營收,百萬美元
|
交易額,十億美元
|
價值成長,已公布年增率
|
獲利指標/可比性
|
|
Uber,合併
|
14,191
|
58.022
|
24%
|
調整後 EBITDA 為 28.19 億美元;按預訂額計算為 4.86%
|
|
Lyft,合併
|
約 1,800
|
約 5.5
|
23%
|
調整後 EBITDA 為 1.772 億美元;占預訂額的 3.2%
|
|
DoorDash,合併
|
4,454
|
33.078
|
36%
|
調整後 EBITDA 為 9.14 億美元;按 GOV 計算為 2.76%
|
|
Grab,集團/隨選服務
|
997
|
約 6.5
|
21%
|
集團調整後 EBITDA 為 1.68 億美元;銀行業務納入集團業績
|
所有期間均為 2026 年第二季,但可比性仍僅屬近似。Lyft 乘車次數、DoorDash 訂單量與 Uber 行程量各不相同。Grab 的隨選 GMV 未涵蓋其集團營收及集團盈利範圍中的部分項目。經調整 EBITDA 亦排除了公司特定項目,因此利潤率比較僅具描述性,並不能證明其標準化回報較優。DoorDash 的成長包含擴大的收購業務版圖,因此其 36% 的表面增幅並不必然代表有機市場份額的取得。
在基本情境下,Uber 是市場整合及產品擴張的淨受益者,但它並未在每個市場都勝出。 DoorDash 在配送規模與變現機會方面勝出;其交易價值規模意味著 Uber 無法將本地商務視為可毫無競爭地延伸的業務。Grab 在區域用戶參與度與獲利能力改善方面勝出,顯示本地既有業者依然不容小覷。Lyft 正在改善且仍具競爭力,但相較於 Uber,其全球覆蓋廣度與跨產品槓桿能力較弱。這是策略上的劣勢,並非預測其將陷入財務困境。
自動駕駛車的結果尤其取決於議價能力。具備差異化服務及自身消費者分發管道的技術供應商,可能要求分得更大比例的經濟利益。Uber 提供需求聚合與派遣調度;供應商則提供稀缺的自動駕駛能力與車輛。雙方都能創造價值。投資問題在於,Uber 在補償這些資產的擁有者與融資方後,是否仍能保有具吸引力的利潤。
倫敦的 Wayve 服務在受訓駕駛員隨車監督下推出。杜拜的 Apollo Go 則在指定區域提供完全無人駕駛服務。這些屬於商業化的不同階段;受監督的服務推出不應被視為駕駛成本已經消失的證據。我們的基本情境保留既有的 Mobility 現金收益,並在合約回報、使用率及責任分配明朗之前,僅賦予有限的額外自動駕駛(AV)價值。
對 ezCater 而言,潛在優勢在於企業工作流程整合及可靠的團體訂單履約能力。潛在輸家則是必須反覆購買需求的獨立中介者,而更廣泛的平台可向既有客戶關係交叉銷售。這是我們的策略推論,而非經驗證的市佔率結果。Uber 在整合所收購產品的同時,仍必須維持服務品質及商家經濟效益。
5. 主要風險
-
自動駕駛(AV)的議價能力侵蝕 Mobility 的經濟效益。 觸發因素:自主合作夥伴要求更高的營收分成,或優先發展自身的分銷渠道。傳導機制:每筆預訂保留的利潤下降,加上額外保證,會降低自由現金流(FCF);即使行程數增加,股票估值倍數仍會下滑。
-
收購回報低於資本成本。 觸發因素:整合成本、留存率疲弱或延遲,導致收購所得盈利無法覆蓋融資與攤銷負擔。傳導機制:合併營收成長,但每股經濟回報減弱;去槓桿化將與股票回購競爭資金。
-
已報告的自由現金流(FCF)高估了可持續的股東盈餘。 觸發因素:股份基礎薪酬(SBC)造成的稀釋持續存在,或保險及營運資金帶來的現金收益逆轉。傳導機制:在維持股數及償付義務後可動用的現金低於表面上的自由現金流(FCF),使看似 7.22% 的收益率吸引力下降。
-
消費者對可負擔性壓力作出反應。 觸發因素:儘管投入促銷支出,預訂額成長仍低於指引區間下限。傳導機制:頻率下降削弱密度,並使支援及技術成本分攤至較少交易,壓縮利潤轉化率。
-
勞動力、保險或監管成本上升。 觸發因素:對承包商待遇、準備金要求或責任義務作出具約束力的變更。傳導機制:直接成本增加,合作夥伴供給成本上升,而漲價可能削弱需求。地域多元化無法防止集中的地方性衝擊。
-
配送競爭迫使再次提供補貼。 觸發因素:商家或消費者激勵措施的成長超過增量毛利。傳導機制:新增的商品選擇與雜貨品類廣度未能產生足夠的邊際貢獻;在整體預訂額惡化之前,獲利品質已先行惡化。
-
交易時點改變資本需求。 觸發因素:監管補救措施、修訂後的要約時程或融資市場惡化,將改變收購條件。傳導機制:現金時點、利息成本及預期協同效應變動,令獨立估值假設失效。11 月 5 日是接受截止日,並非已確認的現金交割日期。
主要的估值失效情境將是每筆交易可保留現金遭受結構性損害。單憑股價下跌並不會推翻該論點,而單憑收購公告標題也不會強化它。證據必須將營運進展與每股經濟現金創造能力連結起來。
6. 監控檢查清單
除非明確標示為管理層指引,否則這些門檻均為分析師自行定義的監控規則,並非預測。
-
11 月 4 日第三季業績: 預訂額達到或高於 582.5 億美元,將符合管理層目前的下限;低於此水準將削弱對需求的評估。應在相同範圍及匯率基礎上比較結果。
-
非 GAAP 每股盈餘: 管理層給出的 0.84–0.88 美元區間提供了一項盈利轉換測試。若低於 0.84 美元且預訂額持續成長,焦點將轉向成本壓力;對帳結果比表面上的超預期更重要。
-
季度 FCF 轉換率: 持續將 FCF/預訂額維持在 4% 以上將支持現金流論點;若連續兩季低於 3%,則需檢視營運資本、保險及資本支出。未檢查季節性前,切勿將單一有利季度年化。
-
資本配置與融資: 應要求分別披露收購付款、新增債務、利息支出及融資工具承諾。若債務大幅超過管理層針對 Delivery Hero 交易所述的總槓桿低於 2 倍意向,將削弱融資論點,但須視其最終界定的分母而定。
-
11 月 5 日 Delivery Hero 接受截止日: 監察收購要約狀態及監管進展;所述預期交割時間為 2027 年下半年。截止日期到期並不代表業務已合併或對價已支付。
-
ezCater 整合與回報: 尋找已披露的營收、營業利益及整合成本。在相關資料公布前,基準情境中不應計入任何量化協同效應。若在經常性服務成本後仍有利潤率提升的證據,將強化此項理據。
-
自動駕駛商業化: 除部署里程碑外,還應追蹤使用率、留存利潤及資金保證。年底前覆蓋最多 15 個城市的目標有助於衡量推廣進度,但若城市數量增加而單位經濟效益惡化,則不足以支持更高估值。
-
每股經濟效益: 應將股數減少與現金成長一併評估。若年度稀釋超過 2%,且沒有相應的現金成長作補償,即使整個集團的盈利增加,也會削弱價值判斷。
重大資料界限:ezCater 的詳細財務報表及交易回報模型未於公告中披露。引用來源未提供 AV 合作夥伴合約與單位經濟效益。股票估值採用 10 月 7 日的次級市場資料;LBank 交易頁面用於驗證覆蓋情況,而其快取的代幣報價並非經驗證的即時股權價格。未採用分析師共識、正式評級或個人化交易指示。
7. 資料來源
-
Uber 將收購 ezCater,並將餐飲服務引入 Uber Eats (https://investor.uber.com/news-events/news/press-release-details/2026/Uber-to-Acquire-ezCater-as-it-Brings-Catering-to-Uber-Eats/default.aspx) — 2026 年 10 月 6 日;交易尚待完成,並非合併後業績。
-
Uber 公布 2026 年第二季業績 (https://investor.uber.com/news-events/news/press-release-details/2026/Uber-Announces-Results-for-Second-Quarter-2026/default.aspx) — 2026 年 8 月 5 日;該季度截至 6 月 30 日;GAAP 與非 GAAP 項目分別標示。
-
Uber 10-Q 表格 — 2026 年 6 月 30 日 (https://www.sec.gov/Archives/edgar/data/1543151/000154315126000032/uber-20260630.htm) — SEC 主要申報文件;上半年現金流量、資產負債表及會計檢查。
-
2026 年第二季預先準備講稿 (https://investor.uber.com/files/doc_earnings/2026/q2/transcript/Uber-Q2-26-Prepared-Remarks.pdf) — 2026 年 8 月 5 日;管理層展望及資本運用意向,並非保證。
-
Uber 宣布收購 Delivery Hero 的要約 (https://investor.uber.com/news-events/news/press-release-details/2026/Uber-Announces-Acquisition-Offer-for-Delivery-Hero/default.aspx) — 2026 年 7 月 16 日;要約條款及有條件融資預期。
-
Uber 發布其收購 Delivery Hero 要約的要約文件 (https://investor.uber.com/news-events/news/press-release-details/2026/Uber-Publishes-Offer-Document-for-its-Takeover-Offer-for-Delivery-Hero/default.aspx) — 2026 年 8 月 27 日;接受截止日期及預計交割。
-
Costco 擴大 Uber Eats 全國配送服務 (https://investor.uber.com/news-events/news/press-release-details/2026/Costco-Expands-Nationwide-Delivery-on-Uber-Eats/default.aspx)— 2026 年 9 月 16 日;擴大配送範圍,未提供額外獲利預測。
-
Wayve 與 Uber 在英國推出史上首次自動駕駛乘車服務 (https://investor.uber.com/news-events/news/press-release-details/2026/Wayve-and-Uber-Launch-First-Ever-Autonomous-Rides-in-the-UK-2026-VoFQI1WbQi/default.aspx)— 2026 年 9 月 3 日;於倫敦在監督下推出。
-
Uber 在杜拜推出百度全無人駕駛 Apollo Go,建立全球首個多合作夥伴自動駕駛網絡 (https://investor.uber.com/news-events/news/press-release-details/2026/Uber-Launches-Baidus-Fully-Driverless-Apollo-Go-in-Dubai-Establishing-the-First-Multi-Partner-Autonomous-Network-Globally/default.aspx)— 2026 年 8 月 20 日;服務地區於推出時有限。
-
Uber 宣布 2026 年第三季業績電話會議日期 (https://investor.uber.com/news-events/news/press-release-details/2026/Uber-Announces-Date-of-Third-Quarter-2026-Results-Conference-Call/default.aspx) — 2026 年 10 月 5 日;電話會議將於 11 月 4 日美國東部時間上午 8:00 舉行。
-
Lyft 公布 2026 年第二季強勁業績 (https://investor.lyft.com/news-events-presentations/press-releases/detail/202/lyft-reports-strong-q2-2026-results) — 截至 2026 年 6 月 30 日的季度;預訂額及調整後 EBITDA。
-
DoorDash 發布 2026 年第二季財務業績 (https://ir.doordash.com/news/news-details/2026/DoorDash-Releases-Second-Quarter-2026-Financial-Results/default.aspx) — 2026 年 8 月 5 日;Marketplace GOV 與 Uber 總預訂額並不相同。
-
Grab 公布創紀錄的 2026 年第二季業績 (https://s205.q4cdn.com/179588156/files/doc_financials/2026/q2/Grab-Reports-Record-Second-Quarter-2026-Results.pdf) — 2026 年 8 月 4 日;隨選 GMV 與集團收益的涵蓋範圍不同。
-
Uber Technologies 股價歷史 (https://stockanalysis.com/stocks/uber/history/) — 次級市場數據;2026 年 10 月 7 日常規交易時段收盤價,68.45 美元。
-
-
-
-
-
-
-


 轉帳