


بر اساس تحلیل جدید DWF Ventures، شرکتهای خزانهداری دارایی دیجیتال عمدتاً از ارزهای دیجیتالی که در اختیار دارند عقب ماندهاند و از میان ۲۰ شرکت بزرگ، تنها چهار مورد بالاتر از ارزش ذخایر توکنی خود معامله میشوند.
DWF Ventures قیمت سهام شرکتهای خزانهداری کریپتوی حاضر در بازارهای عمومی را با عملکرد توکنهایی که در اختیار دارند مقایسه کرد. این بررسی نشان داد که بیشتر ۲۰ شرکت بزرگ، با نسبت ارزش بازار به ارزش خالص داراییها یا mNAV کمتر از ۱ معامله میشوند؛ یعنی ارزش سهام آنها کمتر از ارزش داراییهای کریپتوییشان برآورد میشود.
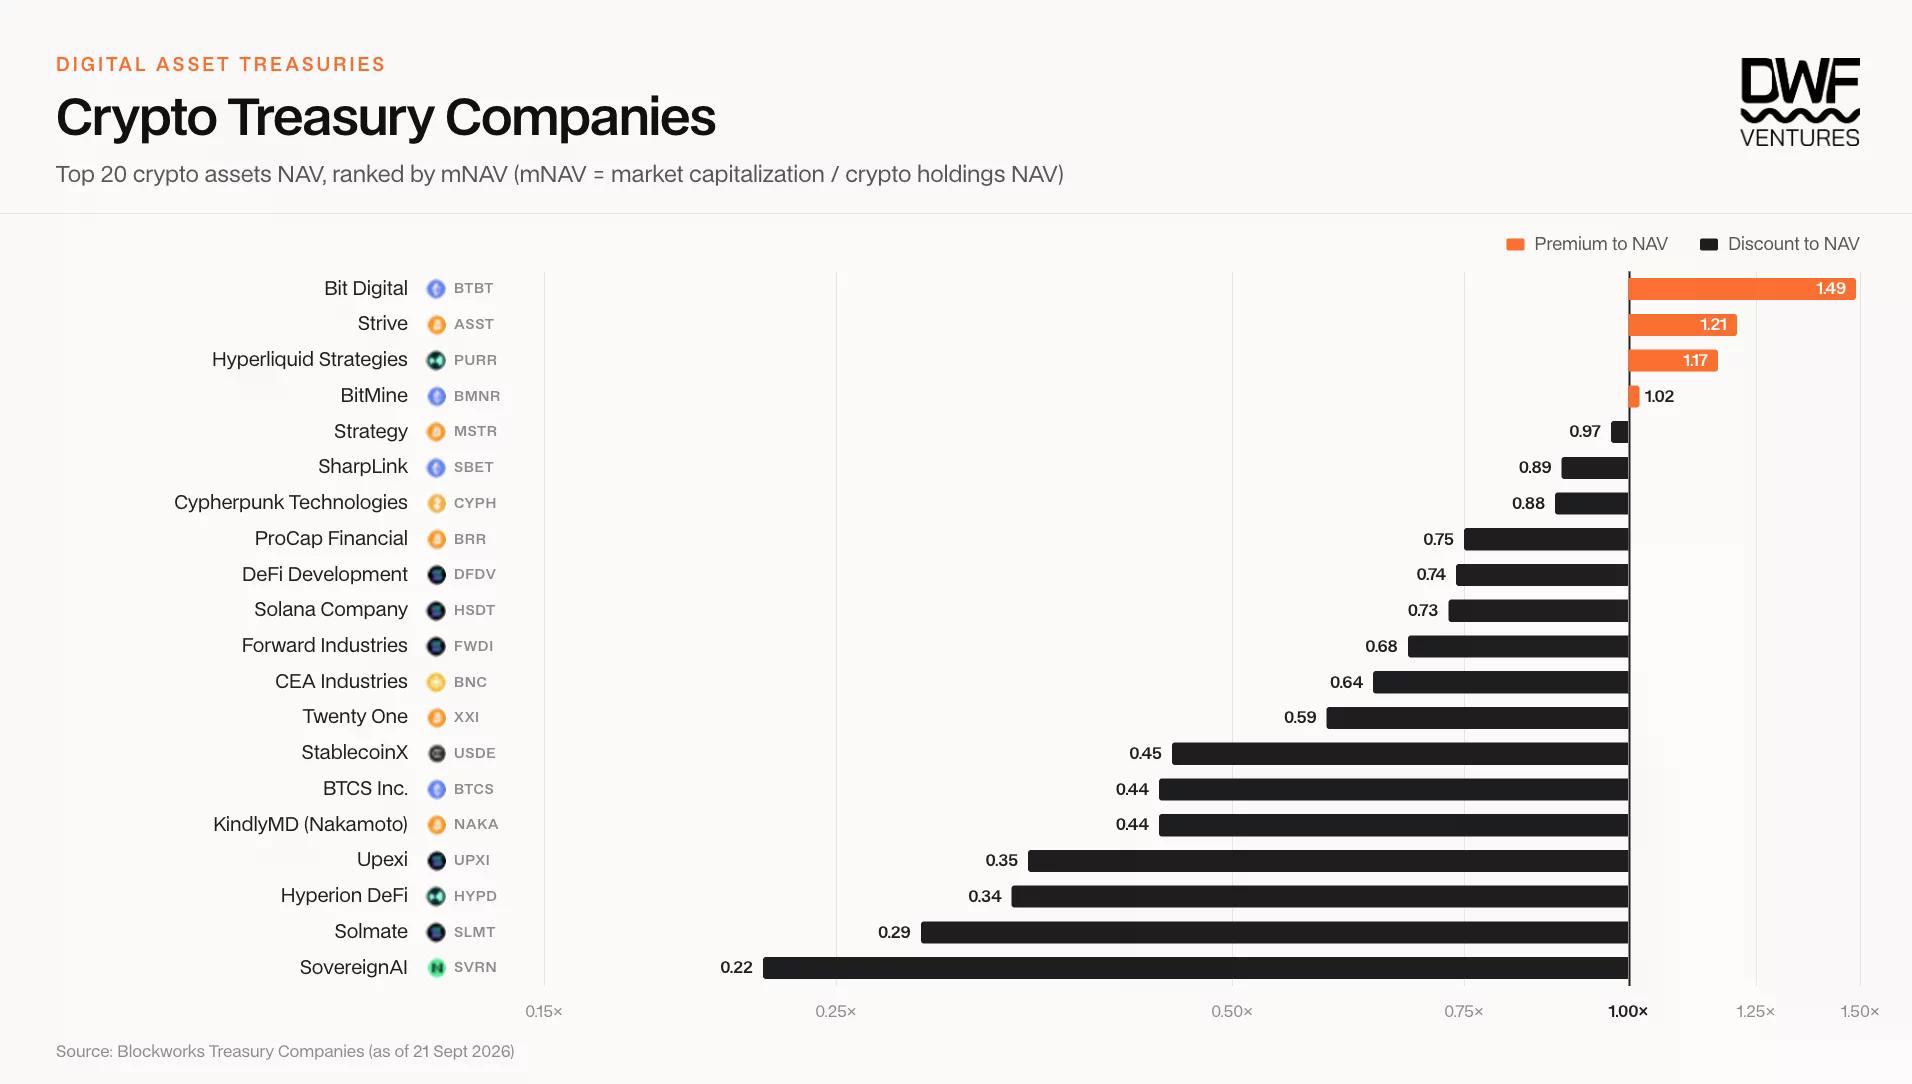
طبق این تحلیل، این محاسبه بدهی و سهام ممتاز را لحاظ نمیکند. بنابراین سرمایهگذاران باید پیش از آنکه mNAV پایین را بهعنوان تخفیف بر کل داراییهای یک شرکت در نظر بگیرند، این تعهدات را جداگانه بررسی کنند.
این تحلیل نشان داد که از زمان آغاز استراتژیهای خزانهداری شرکتها، خرید و نگهداری توکن پایه عموماً بازدهی بهتری نسبت به خرید سهام آنها داشته است. حتی در مواردی که سهام عملکرد بهتری داشت، بازده مازاد آن معمولاً در مقایسه با ریسکهای اضافی مالکیت یک شرکت، چندان قابلتوجه نبود.
سهام خزانهداری مانند یک صندوق قابل معامله در بورس، به همان شکل برای دنبال کردن قیمت یک توکن طراحی نشده است. قیمت آن همچنین به زمان خرید کریپتو توسط مدیریت، نحوه تأمین نقدینگی، تعداد سهام جدید منتشرشده، و اینکه آیا سرمایهگذاران انتظار گسترش ذخایر شرکت را دارند یا نه، بستگی دارد.
این تفاوت در بازههای کوتاهتر نیز مشهود بوده است. این تحلیل نشان داد که از ماه ژوئیه، برخی سهام خزانهداری با افزایش نسبت mNAV خود از حدود ۰.۵ تا ۰.۸ به ۰.۷ تا ۱.۰، بین ۱۵ تا ۴۰ درصد بهتر از توکنهایشان عمل کردهاند. PURR متمرکز بر Hyperliquid و CYPH متمرکز بر Zcash در این دوره بهترتیب ۳۱ و ۳۸ درصد بازدهی بالاتر از توکنهای متناظر خود ثبت کردند.
طبق این تحلیل، میزان توکن به ازای هر سهم در این شرکتها طی آن ماهها تغییر چندانی نداشت. در عوض، بخش بزرگی از رشد سهام ناشی از آن بود که همزمان با افزایش قیمت کریپتو، سرمایهگذاران بهای بیشتری برای قرار گرفتن در معرض این شرکتها پرداختند. نویسندگان گزارش دریافتند که در بیشتر بازههای زمانی بلندتر از سه ماه، توکن پایه همچنان عملکرد قویتری داشته است.
یک نمونه اخیر در آمریکا نشان میدهد که سهام یک شرکت خزانهداری تا چه اندازه میتواند سریع حرکت کند. در ۲۰ سپتامبر، crypto.news گزارش داد که بازدهی یکماهه Strategy تا پایان معاملات ۱۸ سپتامبر به ۴۷.۶۵ درصد رسیده بود؛ دورهای که در آن بیتکوین نیز بازیابی شد. با این حال، بازدهی سهام در این بازه لزوماً نشاندهنده نحوه عملکرد آن در برابر بیتکوین از زمان آغاز خرید این دارایی توسط شرکت نیست.
این تحلیل، میزان توکن به ازای هر سهم را یکی از معیارهای محوری برای سنجش پیشرفت یک شرکت خزانهداری معرفی میکند. هنگامی که سهام یک شرکت بالاتر از ارزش ذخایر کریپتویی آن معامله میشود، شرکت میتواند سهام بفروشد، از عواید آن برای خرید توکن استفاده کند و بهطور بالقوه میزان پشتوانه هر سهم موجود را افزایش دهد.
این فرایند زمانی دشوارتر میشود که mNAV به کمتر از ۱ سقوط کند. فروش سهام عادی جدید با تخفیف میتواند موجب رقیق شدن منافع سرمایهگذاران فعلی شود، در حالی که تأخیر در جذب سرمایه ممکن است خریدهای بیشتر را کند کند. شرکتها همچنین میتوانند از بدهی قابل تبدیل یا سهام ممتاز استفاده کنند، هرچند هر روش تأمین مالی شروطی دارد که سهامداران عادی باید آنها را بسنجند.
بر اساس این تحلیل، Strategy از بدهی قابل تبدیل بهعنوان بخشی از تأمین مالی بیتکوین خود استفاده کرده است. دارندگان این اوراق در صورت رسیدن سهام به شرایط توافقشده، میتوانند مطالبات خود را به سهام تبدیل کنند؛ تا آن زمان، شرکت باید تعهدات ناشی از ساختار سرمایه خود را مدیریت کند. این تحلیل هشدار میدهد که سود سهام ممتاز و سایر تعهدات در صورت دشوارتر شدن تأمین مالی میتوانند بر ذخایر فشار وارد کنند.
اسناد نظارتی اخیر در آمریکا نشان میدهد که اپراتورهای خزانهداری چگونه میتوانند به شکلهای متفاوتی به این الزامات پاسخ دهند. همانطور که در بهروزرسانی سپتامبر Strategy آمده، این شرکت در هفته گزارششده نه بیتکوینی خرید و نه از طریق برنامه عرضه در بازار خود هیچ سهامی فروخت. در عوض، ۱۷۶.۳ میلیون دلار برای بازخرید سهام ممتاز STRC هزینه کرد و مجوز بازخرید اوراق بهادار اعتباری دیجیتال خود را به ۲ میلیارد دلار افزایش داد.
Strive مسیر دیگری را در پیش گرفت. گزارشی در ۱۴ سپتامبر درباره تازهترین خرید بیتکوین این شرکت اعلام کرد که این شرکت فهرستشده در آمریکا با استفاده از عواید سهام ممتاز SATA، ۴۶۹ بیتکوین به ارزش حدود ۳۶.۶ میلیون دلار خریداری کرده و مجموع دارایی خود را تا ۱۱ سپتامبر به ۲۵ هزار BTC رسانده است. پرونده ثبتشده آن نزد SEC هم مبلغ خرید و هم ابزار مالی مورد استفاده برای تأمین آن را در اختیار سرمایهگذاران قرار داد.
این تحلیل میگوید شرکتها همچنین میتوانند از استیکینگ، ماینینگ یا کسبوکارهایی خارج از ذخایر توکنی خود بهدنبال بازده باشند. چنین درآمدی ممکن است بدون فروش دارایی اصلی کریپتویی، منابع در دسترس سهامداران را افزایش دهد، هرچند نتیجه نهایی به هزینههای عملیاتی و نحوه اجرا بستگی دارد.
در مورد Bit Digital، این تحلیل به کسبوکار زیرساخت ابری آن یعنی White Fiber اشاره میکند و آن را دلیلی میداند که سهام شرکت باوجود کاهش ارزش داراییهای دیجیتال آن، همچنان با پریمیوم حفظ شده است. بر اساس اطلاعات درآمدی استنادشده در این گزارش، White Fiber بیش از ۸۹ درصد از درآمد سهماهه دوم Bit Digital را تشکیل داده است.
شرکتهای خزانهداری اتر نیز از طریق استیکینگ نمونه دیگری ارائه میدهند. طبق بهروزرسانی خزانهداری BitMine در ۲۱ سپتامبر، این شرکت از میان داراییهایی که به نزدیک ۵.۹۸ میلیون ETH میرسید، بیش از ۵.۰۶ میلیون ETH را استیک کرده بود. استیکینگ میتواند ETH بیشتری به همراه داشته باشد، اما سهامداران همچنان مالک شرکتی هستند که قیمت سهامش ممکن است متفاوت از اتر حرکت کند.
این تحلیل همچنین به تخصیص اعلامشده ۲۰۰ میلیون دلاری SharpLink به stETH و یک صندوق بازده آنچین ۱۲۵ میلیون دلاری با Galaxy اشاره کرد. در مورد CYPH متمرکز بر Zcash نیز به ناوگان ماینینگی اشاره شد که شرکت گفته بود بیش از ۱۸ درصد از انتشار شبکه را دریافت کرده است. هر یک از این فعالیتها در کنار میزان توکنهای نگهداریشده، یک تصمیم عملیاتی برای ارزیابی در اختیار سرمایهگذاران قرار میدهد.
دسترسی نیز تغییر کرده است. این تحلیل استدلال میکند که سهام خزانهداری زمانی تا حدی به این دلیل با پریمیوم همراه میشد که برخی نهادها میتوانستند خرید سهام فهرستشده را آسانتر از خرید مستقیم کریپتو انجام دهند. با در دسترس بودن صندوقهای قانونگذاریشده بیشتر و گزینههای متنوعتر کاستدی، نویسندگان این گزارش انتظار دارند سرمایهگذاران هنگام ارزشگذاری یک شرکت خزانهداری در برابر شرکت دیگر، وزن بیشتری به اپراتورها، شرایط تأمین مالی و درآمد کسبوکار بدهند.






 ETH
 BTC

